
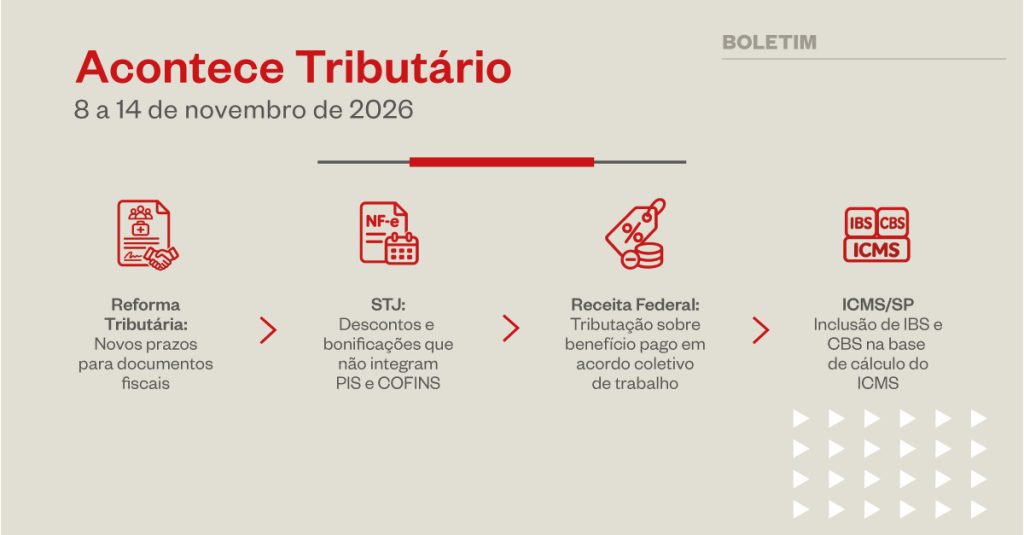
Acontece Tributário
Judicial
Reforma Tributária – Alterado o cronograma de documentos fiscais
Em 13/11, foi publicado o Ato Conjunto RFB/CGIBS nº 7 que estabeleceu novos prazos para a obrigatoriedade de emissão de documentos fiscais eletrônicos adaptados às regras do IBS e da CBS. O novo cronograma prevê, entre outros prazos, o início da obrigação em 1º/01/2027 para condomínios e operações de locação de bens móveis ou imóveis, e em 1º/03/2027 para plataformas digitais, determinados serviços de informática (itens 1.03, 1.05 e 1.09 da Lista de Serviços anexa à Lei Complementar nº 116/2003) e serviços de transporte coletivo
STJ define que descontos e bonificações comerciais não integram a base de cálculo do PIS e da Cofins
Em 11/11, a Primeira Seção do STJ fixou, por unanimidade, no julgamento do Tema Repetitivo 1.412, o entendimento de que os descontos e as bonificações concedidos pelo fornecedor ao varejista, vinculados à operação de compra e venda, não integram a base de cálculo do PIS e da Cofins devidas pelo adquirente, ainda que condicionados a contrapartidas comerciais inerentes à formação do preço.
Segundo a tese firmada, tais valores constituem parcelas redutoras do custo de aquisição. A Corte ressalvou, exclusivamente, as bonificações em dinheiro efetivamente percebidas como ingresso patrimonial novo, positivo e definitivo.
O acórdão de julgamento não foi publicado.
Soluções de Consulta COSIT
IRPF – Benefício pago em decorrência de acordo coletivo: o benefício pago por empresa em decorrência de acordo coletivo de trabalho, quando revestido da natureza de rendimento do trabalho, está sujeito à tributação pelo Imposto sobre a Renda da Pessoa Física, ainda que seja classificado como indenização. As isenções devem estar expressamente previstas em lei (SC nº 221/2026).
Estadual
Respostas a Consultas da SEFAZ/SP
ICMS – Base de cálculo – Inclusão do IBS e da CBS: a base de cálculo do ICMS, nos termos do art. 13 da Lei Complementar 87/1996, é o valor da operação ou prestação, abrangendo todos os tributos que compõem o preço total cobrado do adquirente. O IBS e a CBS, quando efetivamente exigíveis, devem compor o valor da operação ou prestação para fins de ICMS, e, consequentemente, a base de cálculo do imposto estadual. A reforma tributária foi concebida de modo que não haja perda de receita para Estados, Distrito Federal e Municípios em razão da substituição dos tributos extintos, nos termos dos artigos 128 e 130 do ADCT, incluídos pela Emenda Constitucional 132/2023. Se o IBS e a CBS fossem excluídos da base de cálculo do ICMS, a arrecadação estadual seria artificialmente reduzida, já que os antigos tributos, que os novos vêm substituir, sempre integraram a base do imposto estadual. Ademais, não há qualquer vedação específica para que o ICMS inclua o IBS e a CBS em sua base de cálculo. Com efeito, a Lei Complementar 214/2025 prevê, em seu art. 4º, § 5º, I e II, que a incidência do IBS e da CBS não altera a base de cálculo do ITCMD e do ITBI, nada mencionando sobre o ICMS. Por sua vez, o art. 12, § 2º, V, da Lei Complementar 214/2025 apenas exclui o ICMS da base do IBS e da CBS, sem estabelecer reciprocidade (RC 40123/2026).
Este boletim tem caráter meramente informativo e não deve ser considerado para obter aconselhamento jurídico sobre quaisquer dos temas aqui tratados. Para mais informações, contate os líderes do Time Tributário. CGM Advogados. Todos os direitos reservados.