
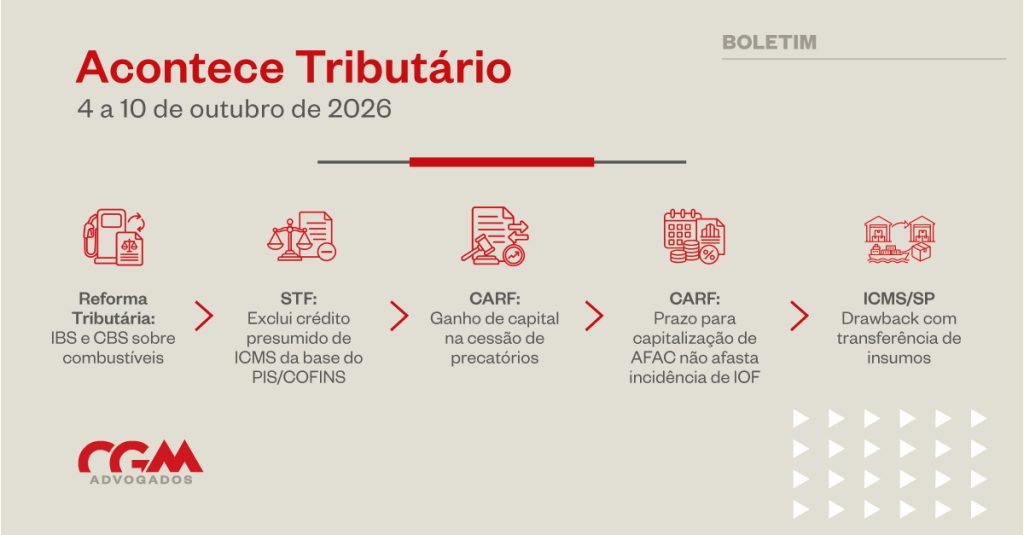
Acontece Tributário
Federal
Reforma Tributária: Portaria estabelece metodologia de cálculo das alíquotas do IBS e da CBS sobre combustíveis
Em 5/10, foi publicada a Portaria Conjunta MF/CGIBS nº 14/2026, que aprovou a metodologia de cálculo da carga tributária de referência para a fixação das alíquotas do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) incidentes sobre combustíveis sujeitos ao regime específico previsto na Lei Complementar nº 214/2025.
A norma estabelece critérios para o cálculo das alíquotas, considerando a carga tributária direta e indireta incidente sobre cada combustível. A CBS será aplicada a partir de 2027, enquanto o IBS terá implementação gradual a partir de 2029, com percentuais de 10% em 2029, 20% em 2030, 30% em 2031, 40% em 2032 e 100% a partir de 2033, em relação à carga tributária de referência.
A Portaria também prevê reajustes anuais das alíquotas, com base na variação do Preço Médio Ponderado a Consumidor Final (PMPF), e estabelece regras para assegurar tributação inferior aos biocombustíveis e ao hidrogênio de baixa emissão de carbono em comparação aos combustíveis fósseis, preservando seu diferencial competitivo.
Os cálculos da CBS ficarão a cargo da Receita Federal, enquanto os do IBS serão realizados pelo Comitê Gestor do IBS, com compartilhamento de informações entre os entes federativos.
Judicial
STF afasta a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da COFINS
Em 8/10, foi publicada a certidão de julgamento do Tema 843 da repercussão geral (RE 835.818), no qual o STF analisou a possibilidade de exclusão dos valores correspondentes a créditos presumidos de ICMS, decorrentes de incentivos fiscais concedidos pelos Estados e pelo Distrito Federal, da base de cálculo do PIS e da COFINS.
Por maioria, o Plenário do STF negou provimento ao recurso extraordinário interposto pela União, fixando a seguinte tese: “Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos de Imposto sobre Circulação de Mercadorias e Serviços – ICMS”. O acórdão de julgamento ainda não foi publicado.
CARF
IRPF – Ganho de capital – Cessionário de precatório: para fins de apuração do ganho de capital pelo cessionário de direitos creditórios representados por precatório, o fato gerador ocorre por ocasião da realização do direito, mediante o recebimento do crédito, e não na data de sua aquisição. Inocorrência de decadência quando o lançamento é constituído dentro do prazo legal contado a partir dos respectivos fatos geradores. A pessoa física cessionária deve apurar ganho de capital por ocasião do recebimento do precatório, considerando como custo de aquisição o valor pago ao cedente e como valor de alienação a importância líquida recebida. A diferença positiva entre esses valores sujeita-se à tributação em separado, à alíquota de 15%, não integrando a base de cálculo do imposto na declaração de ajuste anual. A cessão de direitos não afasta a tributação na fonte dos rendimentos tributáveis relativos ao precatório no momento de seu pagamento. O imposto de renda retido na fonte, por não constituir ônus do cessionário, não integra a base de cálculo do ganho de capital e não é passível de compensação ou dedução. (Acórdão nº 2002-010.536)
IOF – Adiantamento para futuro aumento de capital (AFAC) – Descaracterização de mútuo: na falta de uma norma específica de IOF que imponha prazo limite para a capitalização dos chamados AFAC, não é devida a cobrança do imposto por suposta configuração de operação de mútuo, quando os adiantamentos foram realizados em caráter irrevogável e irretratável e, de fato, restam utilizados para aumento do capital da sociedade investida. (Acórdão n° 3101-005.245)
IOF – Operação de crédito – Contrato de mútuo – Crédito fixo: os contratos de mútuo que possuem valor fixo definido, prazo para pagamento e a ausência de previsão contratual de reutilização do valor contratado, se enquadram na modalidade de contratação de crédito fixo, nos termos do artigo 7°, I, ‘b’, do Regulamento do IOF. (Acórdão n° 3101-005.244)
Estadual
Respostas a Consultas da SEFAZ/SP
ICMS – Importação de mercadoria sob o regime de “drawback” na modalidade “suspensão” – Transferência interestadual da mercadoria entre estabelecimentos do mesmo titular – Exportação realizada por estabelecimento situado em outro Estado – Resolução 13/2012 do Senado Federal – Alíquota aplicável: na hipótese de a exportação de produto resultante de industrialização ser realizada por estabelecimento situado em outro Estado, mesmo que pertencente ao mesmo titular, não será aplicável a isenção estabelecida pelo Convênio ICMS 27/1990 (implementado pelo art. 22 do Anexo I do RICMS/2000) sobre o ICMS referente à operação de importação sob o regime do “drawback”, devendo o imposto ser recolhido integralmente (…) (RC 33398/2026).
ICMS – Obrigações acessórias – Ajuste SINIEF 49/2025 – Aplicação: os procedimentos previstos no Ajuste SINIEF 49/2025 devem ser obrigatoriamente aplicados para a emissão de documentos fiscais, pelos contribuintes paulistas, nas operações e prestações de que trata a subcláusula primeira, a partir de 1º de janeiro de 2027 (RC 34238/2026).
Este boletim tem caráter meramente informativo e não deve ser considerado para obter aconselhamento jurídico sobre quaisquer dos temas aqui tratados. Para mais informações, contate os líderes do Time Tributário. CGM Advogados. Todos os direitos reservados.