
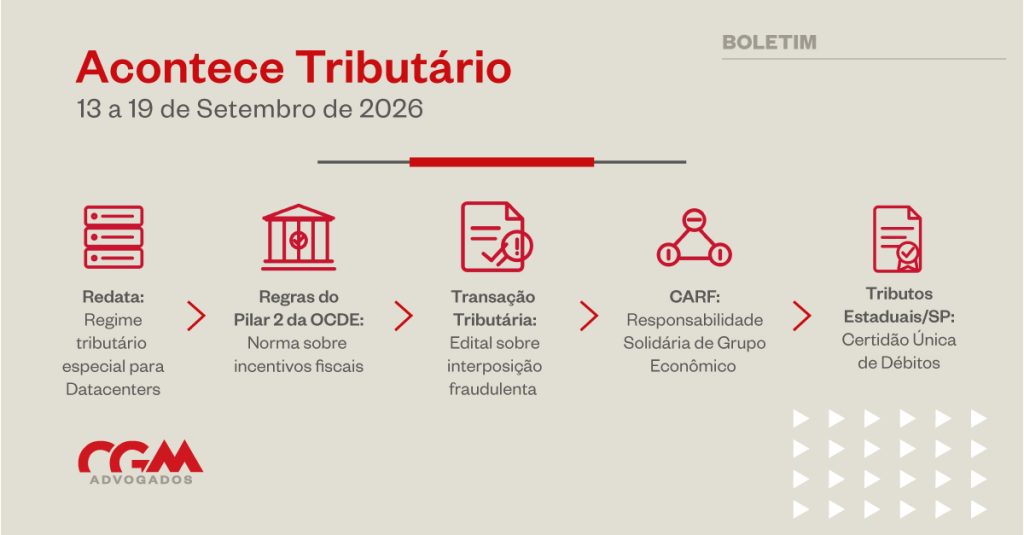
Acontece Tributário
Federal
Lei complementar modifica regras de redução de benefícios tributários
Em 15/9, foi publicada a Lei Complementar nº 237/2026, que alterou a Lei Complementar nº 229/2026 para ampliar as hipóteses de benefícios tributários excepcionados das regras previstas na legislação fiscal e orçamentária.
A nova lei incluiu entre essas exceções o Regime Especial de Tributação para Serviços de Datacenter (Redata), instituído pela Lei nº 15.504/2026, além dos programas federais de financiamento de ações de apoio às pessoas com câncer e às pessoas com deficiência previstos na Lei nº 12.715/2012.
A Lei Complementar nº 237/2026 também excepcionou das referidas regras a desoneração do Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL) das sociedades resseguradoras locais, inclusive quanto à compensação de prejuízos fiscais e de bases de cálculo negativas de CSLL, desde que observadas as condições previstas na norma.
Redata: regime especial de tributação para serviços de datacenter
Em 15/9, foi publicada a Lei nº 15.504/2026, que alterou a Lei nº 11.196/2005 para instituir o Regime Especial de Tributação para Serviços de Datacenter (Redata).
O regime é destinado a pessoas jurídicas que implementem projetos de instalação, modernização ou ampliação de serviços de datacenter no território nacional, mediante habilitação perante a Receita Federal e cumprimento de requisitos relacionados à sustentabilidade, eficiência hídrica, utilização de energia proveniente de fontes renováveis ou de baixa emissão e investimentos em pesquisa, desenvolvimento e inovação.
Entre os principais benefícios, a nova legislação prevê a suspensão de PIS/Pasep, Cofins, PIS/Pasep-Importação, Cofins-Importação, IPI e Imposto de Importação incidentes sobre determinados componentes eletrônicos e produtos de tecnologia da informação e comunicação adquiridos no mercado interno ou importados para incorporação ao ativo imobilizado dos beneficiários. Em determinadas hipóteses, a suspensão poderá ser convertida em alíquota zero.
A legislação também estabelece requisitos para habilitação, hipóteses de coabilitação, condições para manutenção dos benefícios e consequências em caso de descumprimento dos compromissos assumidos.
Pillar 2 da OCDE: Receita Federal regulamenta tratamento de incentivos fiscais
Em 18/9, foi publicada a Instrução Normativa RFB nº 2.342/2026, que alterou a Instrução Normativa RFB nº 2.228/2024 e dispõe sobre a Contribuição Social sobre o Lucro Líquido no processo de adaptação da legislação brasileira às regras Globais Contra a Erosão da Base Tributária, atualizando as regras brasileiras de implementação do Pilar 2 da OCDE.
A medida tem como fundamento a Lei nº 15.079/2024, que instituiu no Brasil as regras do Adicional da CSLL relacionadas ao Pilar 2 da OCDE.
A norma cria a Regra Simplificadora GloBE para Incentivo Fiscal Baseado na Substância (RSGIF), permitindo que determinados incentivos fiscais sejam tratados como acréscimo aos Tributos Abrangidos Ajustados no cálculo do Adicional da CSLL. A regra alcança incentivos baseados em gastos ou na produção, desde que atendidos os requisitos estabelecidos pela Receita Federal.
A Instrução Normativa também estabelece o Limite de Substância, além de disciplinar o tratamento dos Incentivos Fiscais Qualificados e dos Créditos de Tributos Reembolsáveis Qualificados.
PGFN e Receita Federal publicam edital de Transação Tributária para multas de interposição fraudulenta de terceiros
Em 18/9, foi publicado o Edital de Transação PGFN/RFB nº 5, que estabelece proposta de transação por adesão para débitos em discussão administrativa ou judicial relacionados às multas substitutivas da pena de perdimento aplicadas em casos de interposição fraudulenta de terceiros ou cessão de nome em operações de importação, previstas nos artigos 23 do Decreto-Lei nº 1.455/1976 e 33 da Lei nº 11.488/2007.
A transação prevê descontos de até 65%, com possibilidade de utilização de créditos de prejuízo fiscal de IRPJ e de base de cálculo negativa de CSLL para quitar até 30% do saldo remanescente, além de condições de pagamento que podem chegar a 61 parcelas.
A adesão poderá ser realizada até 29/12/2026, às 19h, pelo portal e-CAC, para débitos administrados pela Receita Federal, ou pelo Portal Regularize, para débitos inscritos em dívida ativa da União.
Judicial
STJ afasta IRRF da base de cálculo do limite de dedutibilidade do JCP
Em 14/9, foi publicado acórdão de julgamento do REsp nº 1.985.788/RJ, no qual a primeira Turma do STJ decidiu que o IRRF assumido pela pessoa jurídica na capitalização de Juros sobre Capital Próprio (JCP) não deve ser considerado para reduzir a base de cálculo do limite de dedutibilidade dos JCP.
A discussão envolvia o limite de 50% do lucro líquido para a dedução dos JCP. Para o STJ, primeiro deve ser apurado o lucro e definido o limite dos JCP e, somente depois, calculado o IRRF, que corresponde a 15% dos JCP, já que considerar o IRRF antes dessa definição reduziria artificialmente o limite de dedução dos JCP, tendo em vista que o imposto somente é apurado depois de definido o valor dos próprios JCP.
Soluções de Consulta COSIT
IRPF – Ganho de capital em venda de imóvel residencial: a isenção do Imposto de Renda sobre o ganho de capital na venda de imóvel residencial, ainda que detido em condomínio, aplica-se quando o contribuinte utiliza o valor obtido na aquisição de um ou mais imóveis residenciais localizados no Brasil, no prazo de 180 dias contados da venda, desde que não tenha usufruído desse mesmo benefício nos cinco anos anteriores. A posterior venda dos imóveis adquiridos não impede a manutenção da isenção originalmente concedida, contudo, caso essa nova alienação ocorra dentro do período de cinco anos e o contribuinte já tenha utilizado o benefício nesse intervalo, o ganho de capital apurado não poderá ser novamente beneficiado pela isenção (SC nº 174/2026).
CARF
IRPJ – Ágio – Empresa Veículo – Compra Alavancada: é legítima a utilização de empresa veículo para aquisição de participação societária com ágio e posterior incorporação pela investida, sendo dedutível o ágio fundamentado em rentabilidade futura quando a estrutura estiver amparada por razões negociais. A utilização de dívida para financiar a aquisição constitui opção legítima do contribuinte e não impede a dedução das respectivas despesas financeiras, inclusive quando, após a incorporação, a sociedade adquirida sucede a adquirente na obrigação de pagamento do empréstimo. (Acórdão nº 1101-002.215)
Grupo Econômico – Responsabilidade Solidária – Multa Qualificada: caracteriza-se grupo econômico de fato quando verificada direção, controle ou administração únicos, ainda que não formalizados ou ocultados, sendo cabível a responsabilização solidária das pessoas com interesse comum na situação que constitua o fato gerador. Demonstrada a prática de fraude, sonegação ou conluio, é aplicável a multa de ofício qualificada, reduzida de 150% para 100% em razão da retroatividade benigna de legislação posterior mais favorável. (Acórdãos nº 1102-002.094, 1102-002.095 e 1102-002.096)
Simples/IRPJ – Grupo Econômico – Fragmentação Artificial – Multa Qualificada: a existência de unidade operacional, administrativa, patrimonial e econômica entre pessoas jurídicas, associada ao uso de interpostas pessoas e à fragmentação artificial das atividades, caracteriza grupo econômico de fato e afasta a autonomia formal das sociedades. Nessa hipótese, as receitas das empresas devem ser consideradas de forma agregada para fins de enquadramento e apuração dos tributos devidos no âmbito do Simples Nacional, sendo cabível a exclusão do regime quando, em conjunto, ultrapassado o limite legal de receita bruta. Demonstrada a existência de conluio, mediante fundamentação específica da fiscalização, é cabível a aplicação da multa de ofício qualificada. (Acórdãos nº 1102-002.078 e 1102-002.079)
IOF-Crédito – Operações de conta corrente: as operações correspondentes à abertura de crédito rotativo entre pessoas jurídicas pertencentes ao mesmo grupo econômico, denominadas como “conta corrente” ou “gestão de caixa único”, equivalem a operações de mútuo e, portanto, sujeitam-se à incidência do IOF segundo as mesmas normas aplicáveis às operações de financiamento e empréstimos praticadas pelas instituições financeiras. (Acórdão nº 3302.016.129)
Pedido de ressarcimento – Incorporação – Utilização do CNPJ da incorporada: a incorporação empresarial opera a sucessão universal da incorporadora em todos os direitos e obrigações da sociedade incorporada, compreendendo também os créditos tributários. A apresentação de pedido de ressarcimento em nome da pessoa jurídica incorporada, após a incorporação, constitui vício meramente formal de identificação do sujeito ativo, insuscetível de invalidar o exercício tempestivo do direito creditório quando inexistente prejuízo ao interesse público, à Administração Tributária ou a terceiros. Afastado o fundamento exclusivamente formal, os autos devem retornar à autoridade de origem para apreciação da existência, liquidez e certeza do direito creditório pleiteado. (Acórdão nº 3301-014.738)
Estadual
ICMS/MG – Remessa em consignação via e-commerce e exportação definitiva
Em 14/9, foi publicado o Decreto nº 49.285, introduzindo no RICMS/MG as normas previstas no Ajuste Sinief nº 25/2024 sobre os documentos fiscais a serem emitidos em operações de remessa consignada via e-commerce, formação de estoques no exterior e respectiva exportação definitiva realizada por e-commerce e marketplaces internacionais, estabelecendo que mercadorias enviadas ao exterior poderão permanecer em consignação por até 180 dias, prorrogáveis em determinadas situações.
ICMS Nacional – Recusa de mercadoria ou não localização do destinatário
Em 14/9, foi publicado o Ajuste Sinief nº 34/2026, alterando a cláusula quinta do Ajuste Sinief nº 49/2025, em relação aos procedimentos para emissão de documentos fiscais em operações envolvendo o retorno de mercadorias em razão de recusa parcial na entrega ou de não localização do destinatário, seja ele contribuinte ou não contribuinte do ICMS.
Tributos Estaduais/SP – Regulamentada a Certidão Única de Débitos
Em 14/9, foi publicada a Resolução Conjunta SFP/PGE nº 1, regulamentando a emissão da Certidão Única de Débitos, a ser solicitada no Portal SIDEB e expedida conjuntamente pela SEFAZ/SP e pela PGE-SP, abrangendo tanto os créditos tributários estaduais quanto os créditos inscritos em dívida ativa. O documento terá validade de 90 dias ou 180 dias, se emitido para contribuintes inscritos no Cadastro Fiscal Positivo. As certidões atualmente emitidas separadamente pela Sefaz/SP e pela PGE-SP permanecerão válidas até o término dos respectivos prazos de vigência.
ICMS/RS – Programa Acordo Gaúcho para débitos irrecuperáveis ou de difícil recuperação
Em 17/9, foi publicada a Resolução PGE nº 312, regulamentando o Programa Acordo Gaúcho para pagamento de débitos do ICM e do ICMS classificados como irrecuperáveis ou de difícil recuperação, acompanhado do recolhimento de custas, emolumentos e demais despesas processuais no prazo fixado pelo juiz da causa, incluindo honorários advocatícios de 7% sobre o valor quitado ou parcelado, em espécie ou com uso de precatórios.
Este boletim tem caráter meramente informativo e não deve ser considerado para obter aconselhamento jurídico sobre quaisquer dos temas aqui tratados. Para mais informações, contate os líderes do Time Tributário. CGM Advogados. Todos os direitos reservados.