
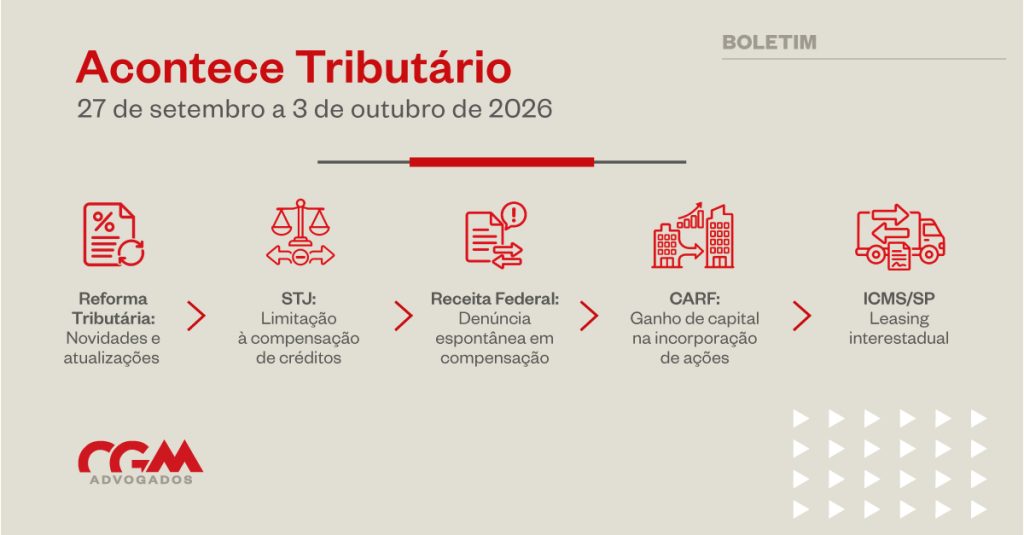
Acontece Tributário
Federal
Reforma Tributária – Novidades e atualizações
Durante a semana, foram publicadas diversas normas relacionadas à Reforma Tributária sobre o consumo, dentre as quais destacamos as seguintes:
- Regime híbrido pelo Simples Nacional: em 29/9, foi publicada a Resolução CGSN nº 194, que altera os prazos para que as empresas do Simples Nacional façam a opção pelo regime híbrido do IBS e da CBS para 2027. Previsto originalmente para se encerrar em 30/9/2026, esse prazo foi prorrogado por um mês, para 30/10/2026. Da mesma forma, foi prorrogado o prazo para que a empresa decida cancelar essa opção, podendo fazê-lo até 20/12/2026.
- Split Payment: em 30/9, a Receita Federal do Brasil anunciou o início da fase de testes de integração entre os Prestadores de Serviços de Pagamento (PSPs) e a Plataforma Pública do Split Payment para 15 de outubro de 2026.
- Documentação técnica para documentos fiscais: em 1º/10, foram publicados Atos Técnicos Conjuntos RFB/CGIBS aprovando a documentação técnica para a emissão da Declaração de Regimes Específicos – DeRE (ATC nº 6), para a emissão de NFS-e (ATC nº 7) e para a emissão de NF-e e NFC-e, além de outros documentos fiscais, como CT-e, NFCom, BP-e, NF3e, NFAg e NFGas (ATC nº 8).
- Atualizações dos modelos de NF-e, NFC-e e DANFE: em 1º/10, o Portal da Nota Fiscal Eletrônica (NF-e), publicou a versão 1.52 da Nota Técnica nº 2025.002, trazendo adequações no leiaute da NF-e e da NFC-e, com atualizações para operações de devolução de mercadorias, e Nota Técnica nº 2026.010, versão 1.00, alterando o leiaute do Documento Auxiliar da Nota Fiscal Eletrônica (DANFE).
Lei reduz CSLL e flexibiliza compensação de prejuízos para resseguradoras locais
Em 29/9, foi publicada a Lei nº 15.525/2026, que promove alterações na tributação das sociedades resseguradoras locais.
A principal alteração estabelece que, a partir de 1º de janeiro de 2027, as sociedades resseguradoras locais estarão sujeitas à alíquota de 9% de CSLL, mediante inclusão de regra específica na Lei nº 7.689/1988.
A Lei também estabelece regra específica para a compensação de prejuízos fiscais e de bases de cálculo negativas da CSLL. Caso esses valores não sejam integralmente compensados no prazo de três anos, contados a partir de sua apuração, os limites de 30% previstos na legislação não se aplicarão, com início da compensação do saldo remanescente. A regra também alcança prejuízos fiscais e bases negativas apurados anteriormente à publicação da nova lei, desde que ainda não tenham sido integralmente compensados.
Além disso, a partir de 1º de janeiro de 2030, a Lei afasta das sociedades resseguradoras locais a aplicação das disposições relativas ao adicional do IRPJ, mediante alterações nas Leis nº 9.249/1995 e nº 9.430/1996.
A Lei nº 15.525/2026 entra em vigor na data de sua publicação, mas suas alterações possuem produção de efeitos escalonada: as regras relativas à CSLL e à compensação de prejuízos produzem efeitos a partir de 2027, enquanto as alterações relativas ao adicional de IRPJ somente produzirão efeitos a partir de 2030.
Judicial
STF valida limitação à compensação de créditos tributários reconhecidos judicialmente
Em 15/9, foram publicados os acórdãos de julgamento das ADIs 7.587 e 7.609, nos quais o STF reconheceu a constitucionalidade da limitação mensal à compensação de créditos tributários decorrentes de decisões judiciais transitadas em julgado, prevista na Lei nº 14.873/2024.
Por unanimidade, o Plenário entendeu que a legislação pode estabelecer limites quantitativos e temporais à compensação, sem que isso implique violação ao direito de propriedade ou à coisa julgada. Segundo o STF, a decisão judicial assegura o direito material ao crédito, mas sua utilização por meio de compensação deve observar o regime legal vigente.
A Corte também considerou constitucional a atribuição ao Ministro da Fazenda para estabelecer o limite mensal, uma vez que a própria lei fixou parâmetros para sua atuação, como o limite mínimo de 1/60 do valor total do crédito e a impossibilidade de aplicação da restrição a créditos inferiores a R$ 10 milhões.
Soluções de Consulta COSIT
IRPJ/CSLL – Crédito presumido de ICMS – Dirbi: desde 1º de janeiro de 2024, as subvenções para investimento e seus efeitos tributários passaram a ser regidos pela Lei nº 14.789/2023, não havendo mais previsão legal que autorize a exclusão, das bases de cálculo do IRPJ e da CSLL, das receitas decorrentes de subvenções governamentais, inclusive aquelas relacionadas a incentivos fiscais de ICMS concedidos na modalidade de crédito presumido. Por outro lado, caso os créditos presumidos de ICMS atendam aos requisitos previstos na referida lei, o contribuinte poderá, após a devida habilitação, pleitear o crédito fiscal por ela instituído, hipótese em que os respectivos valores deverão ser declarados na Dirbi (SC nº 187/2026).
Denúncia Espontânea – Aplicação – Compensação administrativa: aplica-se o benefício da denúncia espontânea quando o contribuinte declara valor inferior ao efetivamente devido e compensa o débito inicialmente declarado, mas, posteriormente, antes do início de qualquer procedimento administrativo ou medida de fiscalização, reconhece a infração, retifica a declaração para informar o valor correto e efetua o pagamento integral da diferença devida, acrescida dos respectivos juros de mora (SC nº 192/2026).
IRRF/CSLL/PIS/COFINS – Retenção na fonte em serviços de manutenção e pintura predial: os serviços de manutenção e reparação elétrica e de manutenção de elevadores não estão sujeitos à retenção do IRRF. Já os serviços de pintura predial estão sujeitos à retenção do IRRF à alíquota de 1% quando caracterizados como conservação do imóvel, não havendo retenção quando a pintura integrar reforma que implique alteração da estrutura do imóvel ou corresponder a um serviço isolado, como um conserto pontual. Por sua vez, os pagamentos relativos a serviços de manutenção elétrica, pintura predial e manutenção de elevadores estão sujeitos à retenção da CSLL, do PIS e da COFINS quando decorrerem de contrato de conservação ou manutenção ou forem prestados de forma sistemática, regular e contínua, não havendo retenção dessas contribuições quando se tratar de serviço isolado, sem contrato e sem habitualidade, como o mero conserto de um bem defeituoso (SC nº 190/2026).
CARF
IRPF – Ganho de capital – Incorporação de ações: a incorporação de ações prevista no art. 252 da Lei nº 6.404/1976 implica a efetiva transferência das ações da sociedade incorporada para a incorporadora, com a atribuição de novas ações aos antigos acionistas, caracterizando alienação em sentido amplo para fins do art. 3º, §§ 2º e 3º, da Lei nº 7.713/1988. A diferença positiva entre o valor das participações recebidas e o custo de aquisição das ações transferidas constitui ganho de capital tributável. A aquisição da disponibilidade econômica ou jurídica da renda, prevista no art. 43 do CTN, não se confunde com disponibilidade financeira, razão pela qual a ausência de ingresso de numerário não afasta a incidência do imposto.
Não se configura mera valorização latente ou simples manutenção do mesmo ativo quando as participações anteriormente detidas são definitivamente transferidas à incorporadora e o acionista adquire novas ações, às quais passam a estar vinculados seus direitos econômicos. Inexiste previsão legal de neutralidade fiscal que imponha às ações recebidas o custo histórico das participações incorporadas. (Acórdão nº 2002-010.511)
CIDE e IRRF – Remessas ao exterior – Reembolso de despesas – Serviços técnicos e de assistência técnica: há incidência da CIDE sobre os valores pagos, creditados, entregues, empregados ou remetidos a beneficiários residentes ou domiciliados no exterior, decorrentes de contratos que tenham por objeto serviços técnicos e de assistência administrativa e semelhantes, independentemente de transferência de tecnologia. A hipótese de incidência não faz distinção se a contratação do serviço é para uso ou para exploração. O art. 2°, §§ 2o e 3o, da Lei n° 10.168/2000 determina que a base de cálculo da contribuição recai sobre o os valores pagos, creditados, entregues, empregados ou remetidos, a cada mês, a residentes ou domiciliados no exterior. Trata-se, portanto, da integralidade dos valores assim enviados, desde que relativos à prestação de serviços técnicos e de assistência administrativa contratados.
Para efeito de incidência da Contribuição de Intervenção no Domínio Econômico (CIDE), no caso de pessoas jurídicas que pagarem, creditarem, entregarem, empregarem ou remeterem royalties, a qualquer título, a beneficiários residentes ou domiciliados no exterior, é irrelevante ter ocorrido transferência de tecnologia.
O Imposto de Renda Retido na Fonte (IRRF) incidente sobre valores pagos, creditados, entregues, empregados ou remetidos, a cada mês, a residentes ou domiciliados no exterior, a título de remuneração pelas obrigações contraídas, compõe a base de cálculo da CIDE de que trata a Lei nº 10.168/2000, ainda que a fonte pagadora assuma o ônus financeiro do imposto retido. (Súmula CARF nº 158). (Acórdão nº 3102-004.153)
IRPJ/CSLL – Ágio – Empresa Veículo – Incorporação Reversa – Real Adquirente – Compra Alavancada: a Câmara Superior do CARF definiu que é legítima a utilização de holding para aquisição de participação societária com ágio e posterior incorporação pela investida, não caracterizando, por si só, simulação ou impedimento à amortização fiscal do ágio fundamentado em rentabilidade futura. A legislação não condiciona a dedutibilidade do ágio à confusão patrimonial com o denominado “real adquirente”, sendo irrelevante, para esse fim, que os recursos utilizados na aquisição tenham sido disponibilizados pelo controlador ou investidor. São também dedutíveis as despesas financeiras decorrentes de dívida contraída pela holding para financiar a aquisição da participação societária, inclusive após a incorporação, quando a sociedade adquirida sucede a adquirente em direitos e obrigações. (Acórdão nº 9101-007.651)
IRPF – Ganho de Capital – Incorporação de Ações – Condição Suspensiva – Fato Gerador: a incorporação de ações constitui modalidade de alienação para fins de apuração do ganho de capital, ainda que não haja ingresso financeiro para o acionista. Na hipótese de transferência das ações pelo valor de mercado, sendo este superior ao respectivo custo de aquisição, a diferença positiva configura ganho de capital sujeito à incidência do imposto de renda. Tratando-se de operação decorrente de contrato celebrado sob condição suspensiva, o fato gerador ocorre apenas com o implemento da condição. A base de cálculo corresponde à diferença entre o valor atribuído às ações incorporadas e o custo de aquisição das ações originalmente detidas. (Acórdão nº 2001-008.727)
Estadual
ICMS/RJ – RIOCOMEX regulamentado
Em 29/9, foi publicado o Decreto nº 50.494, que regulamenta o regime diferenciado de tributação do ICMS para empresas de comércio exterior instaladas no Estado do Rio de Janeiro (RIOCOMEX), instituído pela Lei nº 11.192/2026, mediante a concessão de diferimentos, créditos presumidos e reduções da base de cálculo do ICMS. A adesão ao RIOCOMEX deverá ser feita por meio do Sistema Eletrônico de Informações (SEI-RJ), endereçada à Superintendência de Benefícios Fiscais Tributários de ICMS (SUBF).
ICMS/ES – Exclusão de produtos do ICMS-ST
Em 2/10, foi publicada a Portaria Sefaz nº 81-R, excluindo alguns produtos das listas de materiais de construção e de sorvetes sujeitos ao ICMS-ST a partir de 31/10/2026.
Respostas a Consultas da SEFAZ/SP
ICMS – Remessa de bens em contrato de arrendamento mercantil – Fornecedor e arrendador situados no Estado de São Paulo e arrendatário situado em outra unidade da Federação – Remessa direta – Alíquota – Obrigações acessórias – Emissão de documentos fiscais: não há norma específica, relativamente à emissão de documentos fiscais, que discipline a remessa de bens, objeto de contrato de arrendamento mercantil, diretamente remetida do fornecedor (vendedor) ao estabelecimento arrendatário. É a circulação física da mercadoria em território nacional que determina o tratamento tributário aplicável à operação, razão pela qual a venda para arrendador paulista, com entrega direta a estabelecimento arrendatário situado em outra unidade da Federação, está sujeita à alíquota interestadual (RC 34128/2026).
ICMS – Crédito – Apropriação extemporânea – Bem destinado ao ativo imobilizado – Artigo 29 das DDTT do RICMS/2000 – Crédito relativo ao saldo não apropriado por meio do CIAP: o estabelecimento industrial que atender às condições previstas no art. 29 das DDTT do RICMS/2000 e adquirir bem destinado ao ativo imobilizado produzido em território paulista diretamente de seu fabricante localizado neste Estado pode se creditar do ICMS dessa operação de forma integral, de uma só vez e sem a necessidade de se utilizar do CIAP, inclusive de forma extemporânea, observadas as normas previstas na legislação. O crédito extemporâneo poderá ser lançado, de uma única vez, pelo valor nominal, devendo corresponder ao montante ainda não aproveitado (RC 34178/2026).
Este boletim tem caráter meramente informativo e não deve ser considerado para obter aconselhamento jurídico sobre quaisquer dos temas aqui tratados. Para mais informações, contate os líderes do Time Tributário. CGM Advogados. Todos os direitos reservados.