
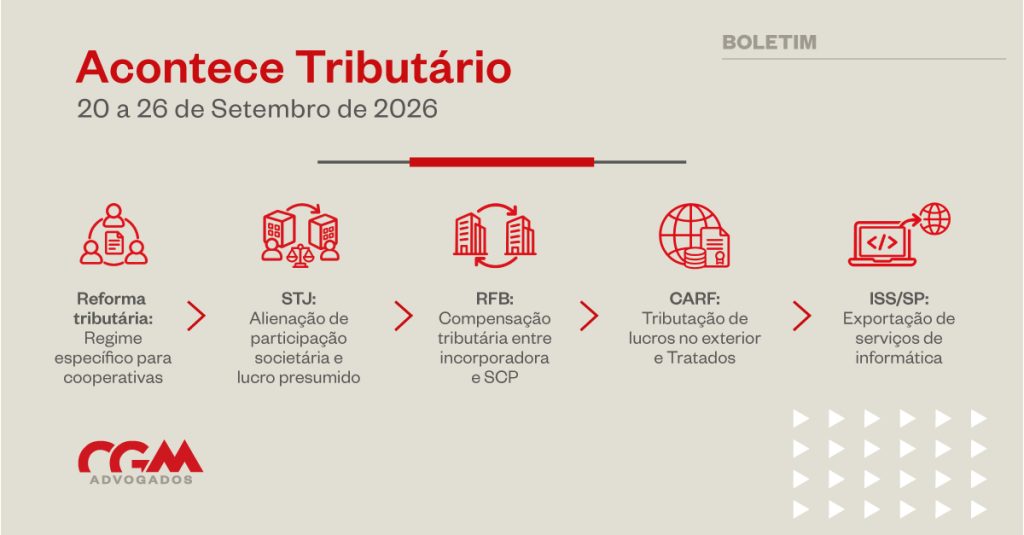
Acontece Tributário
Federal
Reforma Tributária – Regime específico para cooperativas
Em 21/9, foi publicada a Orientação Conjunta RFB/CGIBS, tratando da adesão das sociedades cooperativas ao regime específico do IBS e da CBS, conforme o art. 271 da Lei Complementar nº 214/2025, que aplica a alíquota zero de IBS e da CBS às operações nas quais o associado fornece bem ou serviço à cooperativa que participa, ou a cooperativa fornece bem ou serviço ao associado sujeito ao regime regular dos novos tributos. A adesão poderá ser feita entre 1º/9/2026 e 31/10/2026, com produção de efeitos a partir de 1º/1/2027.
Reforma Tributária – Normas técnicas sobre o split payment
Em 23/9, foi publicado o Ato Técnico Conjunto RFB/CGIBS nº 5, aprovando nova atualização da documentação técnica relacionada à plataforma pública do split payment.
Receita Federal regulamenta compensação de créditos de PIS/Cofins por produtores de etanol
Em 21/9, foi publicada a Instrução Normativa RFB nº 2.344/2026, que regulamenta a utilização de saldos credores de PIS/Pasep e Cofins por produtores de etanol para compensação com débitos próprios de tributos administrados pela Receita Federal, nos termos do artigo 5º da Lei Complementar nº 235/2026.
A medida estabelece os requisitos para utilização dos créditos, que deverão estar válidos, registrados na EFD-Contribuições e disponíveis para compensação. O mecanismo está sujeito ao limite global de R$ 750 milhões para 2026.
Para utilizar os créditos, os produtores deverão apresentar pedido de habilitação à Receita Federal até 4 de outubro de 2026. Após o deferimento, será possível realizar a compensação por meio de processo administrativo eletrônico.
A Instrução Normativa também prevê a possibilidade de utilização, em determinadas condições, dos créditos habilitados e não utilizados até o final de 2026, inclusive para compensação com débitos de CBS.
Judicial
STJ: alienação de participações societárias fica sujeita a percentual de presunção de 32% para IRPJ e CSLL
Em 24/9, foi publicado acórdão da Primeira Turma do STJ no REsp nº 2.212.795/SC, que, por unanimidade, negou provimento ao Recurso Especial interposto pelo contribuinte e manteve a aplicação do percentual de presunção de 32% para o IRPJ e a CSLL sobre receitas decorrentes da alienação de participações societárias por empresas optantes pelo lucro presumido.
No caso, a empresa defendia que a venda de quotas e ações deveria se sujeitar aos percentuais de presunção de 8% para o IRPJ e 12% para a CSLL. O STJ, contudo, entendeu que participações societárias são bens incorpóreos e que sua alienação configura cessão de direitos, enquadrando-se no art. 15, § 1º, III, “c”, da Lei nº 9.249/1995, que prevê o percentual de 32%, aplicando o mesmo entendimento à CSLL.
Na prática, a decisão mantém uma base de cálculo presumida maior para essas receitas, afastando a pretensão do contribuinte de utilizar os percentuais reduzidos de 8% e 12%.
Soluções de Consulta COSIT
PIS/Cofins – Crédito presumido de ICMS – Contribuições a fundos sociais: para os fatos geradores ocorridos a partir de 1º de janeiro de 2024, em razão da entrada em vigor da Lei nº 14.789/2023, as receitas decorrentes de subvenções governamentais, inclusive as decorrentes de incentivo fiscal de ICMS outorgado na modalidade de crédito presumido, não podem ser excluídas das bases de cálculo do PIS/Pasep e da Cofins no regime não cumulativo. Os valores pagos a título de contribuição a fundo social têm natureza jurídico-contábil de despesa e, ante a ausência de previsão legal, também não podem ser excluídos das bases de cálculo. Dessa forma, as contribuições incidem sobre o valor bruto dos créditos presumidos. (SC Cosit nº 181/2026)
IRPF – Integralização de capital – Imóvel rural – Ganho de capital: tratando-se de imóvel rural adquirido a partir de 1997, considera-se custo de aquisição o valor da terra nua declarado pelo alienante no DIAT do ano da aquisição e valor de alienação o valor da terra nua declarado no DIAT do ano da alienação. (SC Cosit nº 183/2026)
RET e SCP – Compensação de débitos – Créditos da incorporadora: débitos de tributos apurados pela incorporadora no âmbito do RET aplicável às incorporações imobiliárias podem ser compensados com créditos da própria incorporadora, desde que atendidos os requisitos e condições previstos na legislação. Por outro lado, tributos devidos por Sociedade em Conta de Participação (SCP) que tenha uma pessoa jurídica como sócia ostensiva não podem ser compensados com créditos apurados por essa pessoa jurídica, uma vez que, para efeitos tributários, a SCP é equiparada a pessoa jurídica e, portanto, esses créditos são considerados de terceiros. (SC Cosit nº 184/2026)
PIS/COFINS – Energia elétrica autogerada – Créditos básicos: a energia elétrica autogerada e consumida pela própria pessoa jurídica não gera créditos de PIS e COFINS, uma vez que o creditamento é admitido apenas em relação à energia elétrica adquirida de terceiros. Além disso, não é permitida a apuração de créditos sobre bens ou serviços cuja aquisição não esteja sujeita ao pagamento da contribuição (SC nº 177/2026).
PIS/COFINS – Créditos presumidos de ICMS – Subvenções: os créditos presumidos de ICMS são considerados subvenções governamentais e, por não decorrerem da atividade principal da pessoa jurídica, são classificados como outros resultados operacionais, não integrando a base de cálculo da Cofins no regime cumulativo. Esse tratamento permanece aplicável mesmo após as alterações legislativas promovidas em 2023 (SC nº 180/2026).
CARF
IRPJ/CSLL – Lucros no Exterior de Controladas – Tratados : a tributação dos lucros auferidos por controladas no exterior, nos termos do art. 25 da Lei nº 9.249/1995 e do art. 74 da MP nº 2.158-35/2001, não é afastada pelo art. 7º dos Tratados internacionais para evitar a dupla tributação (Brasil-Bélgica e Brasil-Países Baixos). A incidência recai sobre a controladora brasileira, na proporção de sua participação nos lucros da controlada, e não sobre os lucros empresariais da própria sociedade estrangeira. O resultado positivo da equivalência patrimonial (MEP) mantém sua neutralidade fiscal, sendo a adição dos lucros da controlada à base de cálculo da controladora obrigação autônoma. (Acórdão nº 1402-007.825)
IRPJ e CSLL – Amortização do ágio – Empresa veículo: não produz o efeito tributário almejado pelo sujeito passivo a incorporação de pessoa jurídica, constituída sem finalidade negocial, em cujo patrimônio constava registro de ágio em decorrência de participação na incorporadora com fundamento em expectativa de rentabilidade futura. A tese do “real adquirente”, com uso de “empresa veículo” na estruturação do negócio realizado, que busca limitar o direito à dedução fiscal do ágio apenas na hipótese de existir confusão patrimonial entre a pessoa jurídica que disponibilizou os recursos necessários à aquisição do investimento e a investida, não possui fundamento legal, salvo quando caracterizada hipótese de simulação, fraude ou conluio. No presente caso, em sentido convergente à pretensão fiscal, a contribuinte não demonstrou que não apenas existiam outros propósitos negociais na criação da empresa veículo, além da questão meramente fiscal. O art. 7º da Lei nº 9.532, de 1997, estabelece três condições para amortização do ágio fiscal: (i) absorção do patrimônio em razão de evento societário; (ii) participação societária adquirida e (iii) ágio com fundamento em rentabilidade da coligada ou controlada, com base em previsão dos resultados nos exercícios futuros. Mesmo uma holding pura requer um mínimo de elementos materiais que a caracterizem como sociedade empresária, para além de um registro na Junta Comercial e um número no CNPJ. Não há a geração de ágio na situação em que, no momento da aquisição, a holding dita adquirente era apenas existente no âmbito formal, mas materialmente quase vazia. (Acórdão nº 1101-002.275)
IRPJ e CSLL – Amortização do ágio – Empresa veículo: por voto de qualidade, a Câmara Superior restabeleceu a glosa referente a amortização do ágio ao concluir que a incorporação entre empresa investida e empresa-veículo sem substância econômica não satisfaz o requisito legal para aproveitamento fiscal do ágio, na hipótese em que se comprovou que a verdadeira investidora permanece sendo outra sociedade do grupo (acórdão nº 9101-007.647).
Estadual
ICMS/RS – Permitida a inscrição de consórcio no cadastro estadual de contribuintes
Em 24/9, foi publicada a Instrução Normativa RE nº 76, por meio da qual foi permitida a
concessão de inscrição no Cadastro Geral de Contribuintes de Tributos Estaduais (CGC/TE) a consócio de empresas constituído para fins de realização de empreendimentos específicos, bem como a relação de documentos a serem apresentados.
ICMS/ES – Prorrogado o prazo de adesão à transação tributária
Em 25/9, foi publicado o Edital de Transação PGE nº 1-A/2026, prorrogando para 30/10/2026 o prazo de adesão ao programa de transação de débitos do ICMS com fatos geradores ocorridos até 31/3/2026.
Respostas a Consultas da SEFAZ/SP
ICMS – Venda para entrega futura – Emissão de Nota Fiscal de “Simples Faturamento” – Transferência da mercadoria filial, que promove a remessa ao adquirente: a Nota Fiscal emitida para cobrança antecipada na operação de entrega futura é de “simples faturamento”, de cunho eminentemente comercial e não fiscal. Na hipótese de transferência da mercadoria para outro estabelecimento do mesmo titular, que promoverá a operação de circulação de mercadoria, este deverá emitir Nota Fiscal referente à venda com destino ao adquirente. A filial que emitiu a NF-e de simples faturamento poderá registrar a ocorrência no RUDFTO (art. 220 do RICMS/2000), ou solicitar o cancelamento do documento fiscal eletrônico emitido para simples faturamento, nos termos do art. 18 da Portaria CAT 162/2008 (RC 34113/2026).
ICMS – Mudança de endereço do estabelecimento dentro do Estado de São Paulo – Direito ao aproveitamento dos créditos de ICMS existentes na escrita fiscal – Continuidade das atividades: na hipótese de mudança de endereço para outro município dentro do Estado de São Paulo, haverá a geração de um novo número de inscrição estadual e o cancelamento do número anterior. A mudança de endereço do estabelecimento dentro do Estado de São Paulo permite o aproveitamento do saldo de créditos de ICMS, desde que a atividade desenvolvida no novo local seja uma continuidade daquela desenvolvida pelo estabelecimento anteriormente à mudança. A saída de mercadorias e bens, por motivo de mudança de endereço do estabelecimento dentro do Estado de São Paulo, não está no campo de incidência do ICMS por não ser operação relativa à circulação de mercadorias (RC 34190/2026).
ICMS – Obrigações acessórias – Ajuste SINIEF 49/2025 – Aplicação: os procedimentos previstos no Ajuste SINIEF 49/2025 devem ser obrigatoriamente aplicados para a emissão de documentos fiscais, pelos contribuintes paulistas, nas operações e prestações de que trata a sua cláusula primeira, a partir 1º/1/2027 (RC 34162/2026).
ICMS – Obrigações acessórias – Alteração dos dados relativos ao destinatário informado na Nota Fiscal Eletrônica (NF-e) – Ocorrência da circulação da mercadoria. não é admitido o cancelamento de NF-e após a circulação da mercadoria. Não é possível sanar, mediante Carta de Correção Eletrônica (CC-e), erro relativo a dado cadastral que implique alteração na identidade do destinatário. Os procedimentos previstos no Ajuste SINIEF 13/2024 para correção de erro identificado na NF-e no ato da entrega somente se aplicam quando observados, entre outros requisitos, o prazo de 168 horas contado da entrega da mercadoria e a manutenção do CNPJ-base do destinatário. Inexistindo previsão legal que permita a autorregularização aplicável à situação, o contribuinte deverá apresentar denúncia espontânea, nos termos do art. 529 do RICMS/2000 (RC 34132/2026).
ITCMD – Transmissão Causa Mortis – Inventário extrajudicial processado em outro Estado – Sujeito Ativo – Recolhimento: na transmissão de bens imóveis e respectivos direitos, o ITCMD compete ao Estado da situação do bem. O bem móvel, o título e o direito em geral, inclusive os que se encontrem em outro Estado ou no Distrito Federal, também ficam sujeitos ao imposto no Estado de São Paulo, no caso de o inventário ou arrolamento processar-se no âmbito administrativo em outro Estado ou no Distrito Federal e o “de cujus” ter domicílio neste Estado no momento do falecimento. Para efeitos de cálculo do ITCMD, o valor a ser atribuído às quotas sociais de empresas deve refletir o seu valor de mercado (RC 33142/2026).
Municipal
SOLUÇÃO DE CONSULTA SF/DEJUG Nº 17: ISS. Serviços de informática. Exportação de serviços. Não ocorrência. Serviços prestados mediante acesso remoto, por VPN, aos sistemas da contratante, consistindo no suporte e consultoria sobre ambiente SAP relacionado a processos e rotinas brasileiras. A circunstância de a contratante estar domiciliada no exterior e realizar o pagamento pelos serviços não é suficiente, por si só, para caracterizar exportação de serviços. Para serviços de informática e congêneres, a caracterização da exportação depende da observância dos requisitos específicos previstos no art. 2º, inciso I, do Parecer Normativo SF nº 4/2016 (“não configuram exportação de serviços (…) para os serviços previstos no item 1 da Lista de Serviços – Serviços de informática e congêneres -, se o sistema, programa de computador, base de dados ou equipamento estiver vinculado a pessoa localizada no Brasil”). Assim, os serviços descritos na consulta não se enquadram na hipótese de exportação de serviços prevista na legislação municipal, sujeitando-se à incidência do ISS.
Este boletim tem caráter meramente informativo e não deve ser considerado para obter aconselhamento jurídico sobre quaisquer dos temas aqui tratados. Para mais informações, contate os líderes do Time Tributário. CGM Advogados. Todos os direitos reservados.