
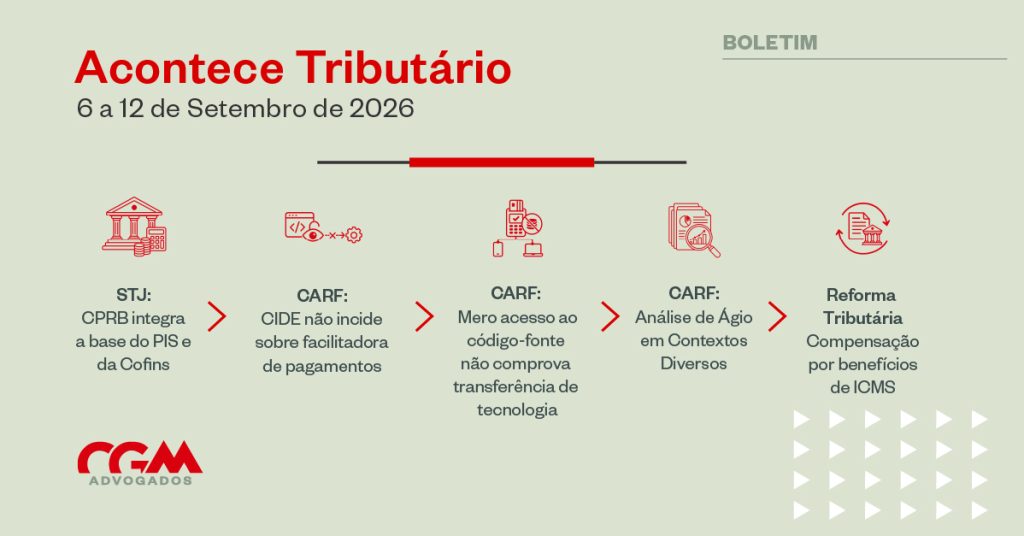
Acontece Tributário
Federal
Reforma Tributária – Atualização do pacote técnico do Split Payment
Em 8/9, foi publicado o Ato Técnico Conjunto RFB/CGIBS nº 4, aprovando a documentação técnica da Plataforma Pública do Split Payment, envolvendo o Manual de Habilitação de Participantes e o Manual de Redes, ambos na versão 1.0.0.
Reforma Tributária – Compensações financeiras por benefícios fiscais de ICMS
Em 9/9, foi publicada a Portaria RFB nº 727/2026, alterando alguns dispositivos da Portaria RFB nº 635/2025, que cuida da habilitação dos titulares de benefícios fiscais onerosos de ICMS, em face da compensação financeira prevista no escopo da Reforma Tributária sobre o consumo. Dentre as alterações trazidas, destacamos:
· O instrumento concedente do benefício deverá conter exigência de cumprimento de condição prevista no próprio ato concessivo ou em normas correlatas, nos termos do art. 178 do Código Tributário Nacional (CTN, aprovado pela Lei nº 5.172/1966); e
· Na análise da admissibilidade do pedido pela RFB, a Coordenação-Geral de Tributação poderá solicitar esclarecimentos ao ente federativo instituidor do benefício fiscal, inclusive mediante o compartilhamento prévio do resultado da análise, facultada ao ente a apresentação de elementos de fato no prazo máximo de trinta dias, contado da data da solicitação.
Governo Federal altera tributação simplificada de remessas postais internacionais
Em 10/9, foi publicada a Lei nº 15.502/2026, que altera o Decreto-Lei nº 1.804/1980, responsável por disciplinar a tributação simplificada das remessas postais internacionais.
A nova lei mantém o limite de US$ 3.000 por remessa e permite ao Ministério da Fazenda alterar as alíquotas do Imposto de Importação, inclusive para reduzi-las a 0% nas remessas de até US$ 50 e a 30% nas remessas de até US$ 3.000, considerando, entre outros fatores, a adesão a programas de conformidade da Receita Federal.
Outro ponto relevante é a previsão de avaliações periódicas dos efeitos econômicos da tributação, a serem realizadas pelo Ministério da Fazenda, considerando aspectos como arrecadação, emprego, renda, competitividade da indústria e do comércio nacionais, preços ao consumidor e eventual assimetria concorrencial entre produtos importados e nacionais.
A legislação também prevê alíquota zero para determinados medicamentos sem similar nacional, destinados ao uso próprio no tratamento de doenças raras ou negligenciadas.
Judicial
STJ define no julgamento do Tema 1.276 que CPRB integra a base de cálculo do PIS e da Cofins
Em 9/9, houve a proclamação final do julgamento do REsp nº 2.123.906/SP, sob o rito dos recursos repetitivos (Tema 1.276), que consolidou o entendimento sobre a inclusão da Contribuição Previdenciária sobre a Receita Bruta (CPRB) nas bases de cálculo do PIS/Pasep e da Cofins. O acórdão de julgamento foi publicado em 14/9.
Por unanimidade, a primeira seção negou provimento ao recurso especial e fixou a seguinte tese: “A contribuição previdenciária substitutiva incidente sobre a receita bruta (CPRB) compõe as bases de cálculo da contribuição ao PIS/Pasep e da Cofins, não podendo delas ser excluída.”
O principal fundamento adotado foi o conceito legal de receita bruta previsto no art. 12 do Decreto-Lei nº 1.598/1977. Segundo o dispositivo, os tributos incidentes sobre a receita integram, em regra, a receita bruta, enquanto são deduzidos apenas para a apuração da receita líquida.
O STJ também afastou expressamente a aplicação do entendimento firmado pelo STF no Tema 69, que excluiu o ICMS da base de cálculo do PIS e da Cofins. A Corte destacou que o ICMS possui natureza indireta e não cumulativa, sendo seu ônus econômico transferido ao consumidor, enquanto a CPRB é tributo direto e cumulativo, cujo encargo é suportado pelo próprio contribuinte e não pode ser repassado à etapa seguinte da cadeia econômica, motivo pelo qual as situações não seriam juridicamente equivalentes.
CARF
CIDE – Facilitadora de pagamentos internacionais (eFX) – Sujeição passiva: a condição de contribuinte da CIDE exige a demonstração de que a pessoa jurídica indicada no lançamento pratica o fato gerador da contribuição. A mera atuação como facilitadora de pagamentos internacionais, responsável pela operacionalização de fluxos financeiros decorrentes de relações jurídicas estabelecidas entre terceiros, não caracteriza sujeição passiva tributária. A integração a grupo econômico, por si só, também não autoriza a imputação de obrigações tributárias entre pessoas jurídicas distintas, cabendo à fiscalização demonstrar os pressupostos legais que justifiquem a atribuição da sujeição passiva. (Acórdão nº 3301-015.294)
CIDE – Software – Código-fonte – Transferência de tecnologia: a não incidência da CIDE prevista no § 1º-A do art. 2º da Lei nº 10.168/2000 somente é afastada mediante comprovação da efetiva transferência de tecnologia. A mera existência de cláusula contratual genérica prevendo eventual acesso ao código-fonte não é suficiente para caracterizar o fato gerador da contribuição. A transferência de tecnologia não se presume, cabendo à autoridade fiscal demonstrar sua efetiva ocorrência mediante elementos concretos. (Acórdão nº 3301-015.337)
IRPJ – Ágio – Transferência do Investimento – Incorporação da Investida: a Câmara Superior do CARF (CSRF) decidiu que a dedução fiscal da amortização de ágio pressupõe que a incorporação ocorra entre a sociedade investida e a própria pessoa jurídica que adquiriu a participação societária com ágio. Não há amparo legal para a dedução de ágio transferido da adquirente original para outra pessoa jurídica, ainda que esta participe da incorporação da investida. A legislação exige identidade entre o adquirente do investimento com ágio e a sociedade incorporadora para fins de aproveitamento fiscal da amortização. (Acórdão nº 9101-007.621)
IRPJ – Ágio – Real investidora – Empresa-veículo – Razão regulatória: comprovadas a substância econômica da sociedade adquirente e a existência de razões regulatórias que justifiquem a realização da aquisição por seu intermédio, afasta-se a caracterização de empresa-veículo e a consequente desconsideração da operação. Considera-se contemporâneo o laudo de avaliação elaborado dentro do prazo previsto na Lei nº 12.973/2014, sendo suficiente para atender às exigências legais relacionadas à fundamentação do ágio. (Acórdão nº 1102-002.077)
IRPJ – Ágio – Demonstrativo de rentabilidade futura: para comprovação da expectativa de rentabilidade futura, como fundamento do ágio apurado na aquisição de participação societária, ocorrida em 2014, por contribuinte não optante pelos efeitos antecipados da Lei n° 12.973, de 2014, é exigido um demonstrativo dessa expectativa de rentabilidade, sem que tenham sido definidas formalidades específicas para esse demonstrativo. A existência nos autos de laudo de avaliação que diverge do demonstrativo e que buscam comprovar o ágio sujeito à amortização, deve prevalecer o primeiro em razão de estar demonstrada toda sua fundamentação. (Acórdão nº 1402-007.869)
IRPJ – Ágio – Contemporaneidade do laudo: quando o contrato estabelece que a transferência das participações societárias ocorrerá simultaneamente ao pagamento do preço e ao cumprimento das demais obrigações previstas para a data de fechamento, a aquisição aperfeiçoa-se no closing, e não na data de assinatura do instrumento contratual. A contemporaneidade do laudo ou documento equivalente não exige que ele esteja concluído na data exata do fechamento da aquisição, desde que seja elaborado antes do primeiro momento em que a amortização do ágio possa produzir reflexos na apuração do IRPJ e da CSLL, observada a data-limite para o levantamento do balanço ou balancete de suspensão ou redução das estimativas mensais. Considera-se contemporâneo o laudo elaborado em 20/12/2013 quando o fechamento da aquisição ocorreu em 1º/11/2013 e o primeiro potencial reflexo tributário somente poderia verificar-se no encerramento do período em 31/12/2013. (Acórdão nº 9101-007.646)
IRPF – Ágio interno – Aumento do custo de aquisição – Redução do ganho de capital: o ágio criado artificialmente a partir de operações celebradas exclusivamente entre empresas pertencentes ao mesmo grupo econômico e sem a efetiva circulação de riquezas que justifique a contabilização de sobrepreço não se presta a produzir efeitos tributários. O ágio interno, produzido pelo próprio grupo econômico, não pode ser utilizado para aumentar o valor patrimonial de um bem ou para reduzir ou eliminar o ganho de capital auferido com a sua alienação. (Acórdão nº 2402-013.678)
IRPF – Alienação de participações societárias – Adiantamento do preço – Custo de aquisição: caracteriza disponibilidade econômica o recebimento de adiantamento do preço de alienação de participações societárias quando os valores ingressam na esfera patrimonial do alienante e são utilizados para a satisfação de obrigação do próprio contribuinte. A existência de escrow account não afasta a incidência quando os recursos são empregados em benefício patrimonial do alienante antes do fechamento definitivo da operação. O custo de aquisição deve ser comprovado por documentação idônea, não sendo suficiente a mera indicação de valores em Declarações de Ajuste Anual. Aumentos de capital, integralizações e cisões anteriores à alienação exigem demonstração específica de seus reflexos na formação do custo das quotas. (Acórdão nº 2302-004.575)
Estadual
ICMS/RN – Novo prazo de adesão ao Programa de Recuperação de Créditos Tributários
Em 8/9, foi publicado o Decreto nº 35.875, alterando o prazo de adesão ao Programa de Recuperação de Créditos Tributários do ICM e ICMS, que passa a ser 30/11/2026.
ICMS/SC – Disposições do Ajuste SINIEF 49/2025 introduzidas no RICMS/SC
Em 9/9, foi publicado o Decreto nº 1.686, introduzindo na legislação estadual as disposições contidas no Ajuste SINIEF nº 49/2025, aplicável a (i) vendas para entrega futura com pagamento antecipado, (ii) perdas de mercadorias em estoque, (iii) retornos por recusa, total ou parcial, na entrega ou por não localização do destinatário e (iv) reduções de valores ou quantidades, quando não for possível realizar o cancelamento da NF-e de saída. Embora os efeitos desse Decreto tenham retroagido a 3/8/2026, é importante lembrar que, recentemente, foi acrescentada a cláusula quinta-A ao Ajuste SINIEF nº 49/2025, segundo a qual os contribuintes ficam obrigados ao disposto neste ajuste somente a partir de 1º/1/2027.
Respostas a Consultas da SEFAZ/SP
ICMS – Obrigações acessórias – Remessa interestadual de bens do ativo imobilizado para uso fora do estabelecimento do contribuinte: com base na aplicação analógica da disciplina de remessa de bem do ativo imobilizado utilizado na prestação de serviço de assistência técnica e congêneres disposta no Ajuste SINIEF 15/2020, e com as adaptações necessárias, o bem remetido para prestação de serviço em local situado em outro Estado pode ser remetido diretamente para outro local sem necessidade de retorno físico ao estabelecimento do contribuinte situado no Estado de São Paulo (RC 34198/2026).
ICMS – Transferência interna de mercadoria entre estabelecimentos do mesmo titular – Crédito: na transferência interna de mercadoria entre estabelecimentos do mesmo titular, não há óbice para que o crédito seja mantido no estabelecimento remetente, na forma prevista na legislação, sem transferência ao estabelecimento paulista destinatário (RC 34187/2026).
ICMS – Base de cálculo – Saída isolada de mercadoria – Ausência do valor da operação: a operação de saída de mercadoria a qualquer título configura operação relativa à circulação de mercadorias, sendo irrelevante a natureza jurídica da saída para a caracterização do fato gerador. Eventual garantia legal ou contratual é matéria de direito privado e o contrato que ampara essa relação é mera convenção entre as partes. A ausência de contrapartida financeira por parte do destinatário não interfere na incidência do ICMS na saída das mercadorias remetidas a qualquer título. Na saída isolada de mercadoria, seja em razão de substituição em garantia, seja em razão de bonificação, ante a ausência de valor da operação, devem ser utilizados os critérios constantes do art. 38 do RICMS/2000 para a definição da base de cálculo (RC 33135/2026).
Este boletim tem caráter meramente informativo e não deve ser considerado para obter aconselhamento jurídico sobre quaisquer dos temas aqui tratados. Para mais informações, contate os líderes do Time Tributário. CGM Advogados. Todos os direitos reservados.