
Acontece Tributário
Federal
IS – Alíquotas do Imposto Seletivo
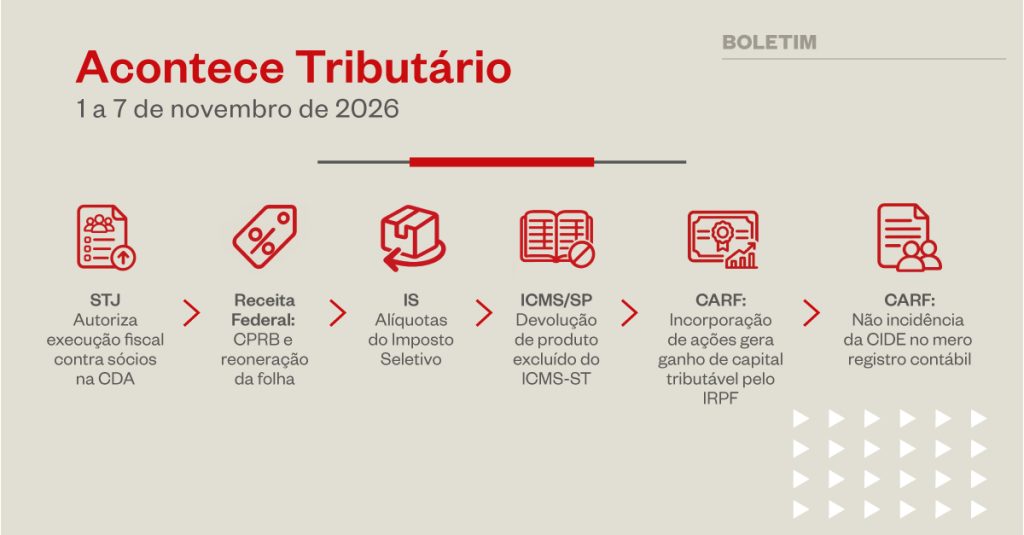
Em 4/11, foi publicada a Medida Provisória nº 1.399, estabelecendo as alíquotas e normas complementares do Imposto Seletivo (IS), cuja exigência se iniciará em 2/2/2027, em implementação gradual. As alíquotas do IS sobre veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas e bebidas açucaradas seguirão racionais distintos, conforme abordado na Medida Provisória. É prevista ainda a edição de um regulamento do IS e de um projeto de lei a ser encaminhado ao Congresso Nacional até 31/5/2027 com a definição das alíquotas definitivas, válidas a partir de 1º/1/2028.
Judicial
STJ autoriza prosseguimento de execução fiscal contra sócios indicados na CDA
Em 3/11, foi publicada decisão monocrática no REsp 2.197.716/PE, que reconheceu a possibilidade de prosseguimento de execução fiscal contra sócios indicados como corresponsáveis na Certidão de Dívida Ativa (CDA), independentemente de prévia discussão sobre o redirecionamento da execução.
No caso, a Fazenda Nacional buscava o prosseguimento da cobrança contra os sócios da empresa executada, que se encontrava em recuperação judicial. O Tribunal Regional Federal da 5ª Região havia afastado, naquele momento, a cobrança contra os corresponsáveis, por entender que a execução estava garantida por bens da devedora principal.
Ao analisar o recurso, a ministra relatora Maria Thereza de Assis Moura destacou que, quando os sócios já constam da CDA juntamente com a empresa devedora, não há necessidade de discutir o redirecionamento da execução com fundamento no art. 135 do CTN, uma vez que a inscrição em dívida ativa possui presunção de legitimidade e veracidade, cabendo aos corresponsáveis afastá-la mediante prova em contrário.
A decisão também ressaltou que a recuperação judicial da devedora principal não impede o prosseguimento da execução contra terceiros coobrigados, conforme entendimento consolidado na Súmula 581 do STJ.
Com isso, o recurso especial foi parcialmente conhecido e, nessa extensão, provido, determinando-se o prosseguimento da execução fiscal tanto contra a empresa devedora principal quanto contra os sócios corresponsáveis indicados na CDA.
Soluções de Consulta COSIT
CPRB – Alíquota aplicável durante reoneração gradual da folha de pagamento: durante o período de reoneração gradual da folha de pagamento, entre 2025 e 2027, as empresas optantes pela CPRB que prestarem serviços sujeitos à retenção previdenciária poderão ter aplicada a alíquota de 3,5% sobre o valor bruto da nota fiscal ou da fatura, desde que atendidos os demais requisitos aplicáveis. Para que a contratante possa aplicar essa alíquota, a empresa contratada deverá comprovar sua opção pela tributação substitutiva e apresentar declaração formal de que realiza o recolhimento das contribuições previdenciárias sob o regime da CPRB, conforme o modelo previsto pela Receita Federal, permanecendo responsável pela veracidade das informações prestadas (SC nº 214/2026).
IOF-Câmbio – Fato gerador – Movimentação de contas em reais: A mera movimentação de contas em reais de titularidade de não residentes no Brasil não caracteriza operação de câmbio, assim como a aquisição, alienação ou permuta de stablecoins no exterior, quando consideradas isoladamente, não configuram fato gerador do IOF incidente sobre operações de câmbio. A incidência do imposto ocorrerá, contudo, quando, para viabilizar essas transações, for realizada efetiva operação de câmbio, com a entrega de moeda nacional e estrangeira, observadas as normas aplicáveis às operações dessa natureza (SC nº 218/2026).
CARF
IRPF – Incorporação de ações – Ganho de capital – Incidência e avaliação a valor de mercado: na incorporação de ações, há aumento de capital na incorporadora, que será subscrito e integralizado com a participação possuída pelo contribuinte na incorporada, passando esta a ser subsidiária integral daquela. A transferência de propriedade constitui espécie de alienação, sujeitando-se à incidência do imposto de renda sobre o ganho de capital decorrente da diferença positiva entre o valor da participação recebida na incorporadora e o custo de aquisição das ações incorporadas, constante da Declaração de Ajuste Anual (DAA). O contribuinte não tem a faculdade de declarar a participação recebida pelo custo de aquisição das ações incorporadas, uma vez que estas devem ser previamente avaliadas a preço de mercado. (Acórdão nº 9202-012.018).
CIDE – Pagamento de royalties ao exterior: não caracteriza fato gerador da CIDE o mero registro contábil de despesas com royalties, como simples apropriação por competência, quando não demonstrada a disponibilidade econômica ou jurídica dos rendimentos ao beneficiário no exterior, nem o vencimento ou a exigibilidade incondicional do crédito. (Acórdão nº 3301-015.635).
Estadual
Respostas a Consultas da SEFAZ/SP
ICMS – Substituição tributária – Devolução de mercadoria retirada do rol de produtos sujeitos à sistemática da substituição tributária: as operações internas com produtos de limpeza estavam sujeitas ao regime da substituição tributária até 31/7/2026. Após essa data, com a revogação do Anexo XIII da Portaria CAT 68/2019 pela Portaria SRE 20/2026, tal regime não mais se aplica a essas operações. Considera-se devolução de mercadoria a operação que tenha por objeto anular todos os efeitos de uma operação anterior, inclusive os tributários, conforme o art. 4º, IV, do RICMS/2000, de modo que a Nota Fiscal relativa à devolução deverá reproduzir todos os elementos constantes da Nota Fiscal anterior, emitida pelo fornecedor da mercadoria, inclusive o valor do ICMS retido por substituição tributária. Caso o contribuinte, em razão da retirada da mercadoria do rol de produtos sujeitos à sistemática da substituição tributária, não mais apure débitos de ICMS-ST para compensar com o imposto pago a esse título nas operações anuladas por devolução e seja constatado o recolhimento indevido do imposto, poderá se valer dos procedimentos previstos na Portaria SRE 84/2022, que dispõe sobre pedidos de restituição ou compensação do ICMS, a fim de reaver os tributos indevidamente recolhidos (RC 40168/2026).
ICMS – Disponibilização de livros em plataforma digital, para leitura on-line – Livro em formato digital (“e-book”) – Imunidade – Empresa optante pelo Simples Nacional: a disponibilização, em plataforma digital, de livros em formato digital, sem a transferência eletrônica de dados (“download”), ou seja, sem a cessão definitiva do livro, não está sujeita à incidência do ICMS, tampouco à obrigatoriedade de emissão dos documentos fiscais previstos na legislação estadual. Na comercialização de livros em formato digital (“e-books”) por meio de transferência eletrônica de dados com cessão definitiva (“download”), o livro em formato digital, enquanto traduzir a versão eletrônica do que seria considerado livro se em papel estivesse, no conceito usual e clássico de livro, estará abrangido pela imunidade tributária do art. 150, VI, “d”, da Constituição Federal de 1988. Tal imunidade do ICMS abrange também as empresas optantes pelo regime do Simples Nacional, porém o reconhecimento da imunidade do ICMS não afeta a incidência quanto aos demais tributos abrangidos pelo Regime do Simples Nacional, nos termos do art. 30 da Resolução CGSN 140/2018. Apesar de imune, a operação de venda do livro digital realizada com cessão definitiva (“download”), por meio de transferência eletrônica de dados, para consumidor final, submete-se ao que prescreve o art. 2° da Portaria CAT 24/2018 quanto à emissão de Nota Fiscal Eletrônica (NF-e) (RC 40115/2026).
Este boletim tem caráter meramente informativo e não deve ser considerado para obter aconselhamento jurídico sobre quaisquer dos temas aqui tratados. Para mais informações, contate os líderes do Time Tributário. CGM Advogados. Todos os direitos reservados.