
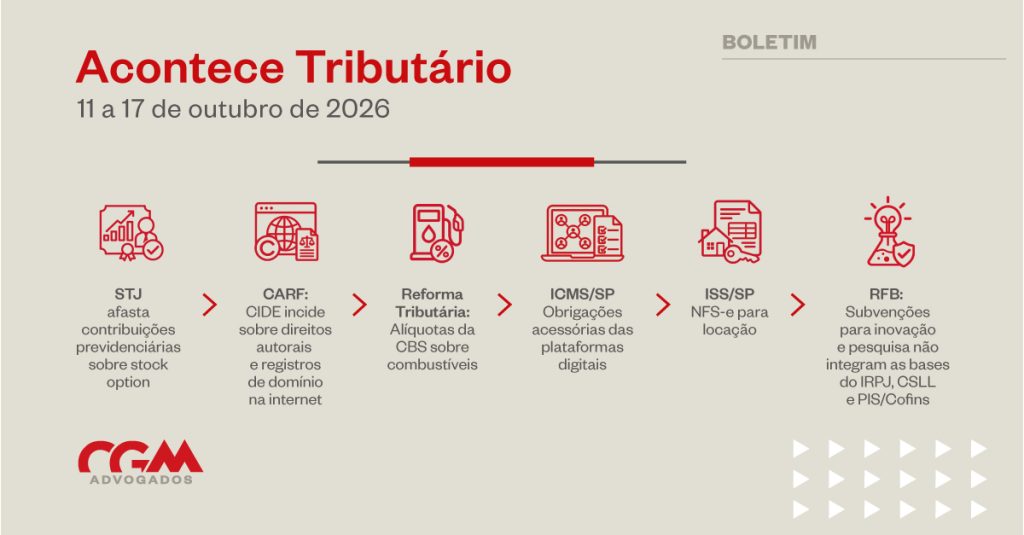
Acontece Tributário
Federal
Reforma Tributária – Alíquotas da CBS sobre combustíveis
Em 13/10, foi publicado o Decreto nº 13.133, delegando ao Ministro da Fazenda a competência para divulgar as alíquotas da CBS incidentes sobre operações com combustíveis, inclusive aquelas iniciadas no exterior. Na mesma data, a Portaria MF nº 3.074 fixou as alíquotas fixas a serem aplicadas a partir de 8/1/2027 (por exemplo, gasolina e suas correntes: R$ 0,7925; etanol anidro combustível: R$ 0,1922 e óleo diesel e suas correntes: R$ 0,3515).
Judicial
STJ afasta contribuições previdenciárias e parafiscais sobre stock option plan
Em 14/10, foi publicada a proclamação final de julgamento do Tema Repetitivo 1.379, no qual o STJ fixou, por unanimidade, a tese de que não incidem contribuição previdenciária patronal nem contribuições destinadas a terceiros no momento do exercício da opção de compra de ações no âmbito dos planos de stock option.
A Primeira Seção entendeu que a operação possui natureza mercantil, conforme orientação firmada no Tema 1.226/STJ, não configurando remuneração destinada a retribuir o trabalho. Na mesma sessão, o colegiado negou provimento ao recurso especial interposto pela Fazenda Nacional. O acórdão de julgamento ainda não foi publicado.
Soluções de Consulta COSIT
IRPJ/CSLL/PIS/Cofins – Subvenções governamentais – Incentivo à inovação e pesquisa científica e tecnológica: as subvenções governamentais recebidas nos moldes do art. 19 da Lei nº 10.973/2004 e do art. 21 da Lei nº 11.196/2005 não serão computadas para fins de determinação das bases de cálculo do IRPJ, da CSLL, do PIS/Pasep e da Cofins, desde que cumpridos os requisitos estabelecidos na legislação específica e realizadas as contrapartidas assumidas pela empresa beneficiária, em função do permissivo legal do art. 30 da Lei nº 12.350/2010. (SC Cosit nº 196/2026).
CARF
IOF – Contrato de conta corrente – Cash pooling – Incidência e base de cálculo: a disponibilização ou transferência de créditos financeiros a outras pessoas jurídicas, ainda que realizadas sem contratos escritos, mediante escrituração contábil dos valores cedidos ou transferidos em conta corrente, constitui operação de mútuo sujeita à incidência do IOF, nos termos do art. 13 da Lei nº 9.779/1999 e da Súmula CARF nº 252. Compõe o fato gerador e a apuração do IOF o saldo do mútuo iniciado em período anterior ao fiscalizado, por constituir continuação da operação de crédito. Na cisão parcial, a companhia sucessora e a empresa cindida respondem solidariamente pelas obrigações desta última, nos termos do art. 132 do CTN e do art. 5º, § 1º, “b”, do Decreto-Lei nº 1.598/1977. (Acórdão nº 3101-005.246).
CIDE – Remessas ao exterior – Direitos autorais e registros de domínio na internet: a partir de 1º de janeiro de 2002, a CIDE passou a ser devida também pelas pessoas jurídicas que remetessem royalties, a qualquer título, inclusive rendimentos decorrentes da exploração de direitos autorais, a beneficiários residentes ou domiciliados no exterior. A contribuição também é devida pelas pessoas jurídicas signatárias de contratos que tenham por objeto serviços técnicos, incluindo-se os relativos a registros de domínio na internet. (Acórdão nº 3102-003.947).
Estadual
Tributos Estaduais/RJ – Governo unifica a emissão de certidão de regularidade fiscal perante a Sefaz e a PGE
Em 13/10, foi publicada a Resolução Conjunta PGE/Sefaz nº 323, instituindo, a partir do dia 13/11/2026, a Certidão Conjunta de Regularidade Fiscal do Estado do Rio de Janeiro (CCRF), para atestar a existência ou não de débitos de natureza tributária (exceto em relação ao ITCMD), de pessoa física ou jurídica, perante a SEFAZ/RJ ou de débitos inscritos em Dívida Ativa, de natureza tributária e não tributária, de responsabilidade de pessoa física ou jurídica, perante a PGE/RJ.
ICMS/SP – Obrigações acessórias das plataformas digitais
Em 16/10/2026, foi publicada a Portaria SRE nº 50, alterando, a partir de 1º/1/2027, as normas relacionadas ao cumprimento de obrigações acessórias por prestadores de serviços de intermediação comercial em ambiente virtual e comércio eletrônico, que passarão a fornecer à SEFAZ/SP de forma mensal (e não mais trimestral) as informações relativas às operações promovidas por seus clientes, por seu intermédio ou mediante a utilização de seus serviços, quando envolverem valores superiores a R$ 20.000,00 e, ao menos, 3 unidades de mercadorias.
Respostas a Consultas da SEFAZ/SP
ICMS – Obrigações acessórias – Portaria CAT 56/2021 – Substituição de peças defeituosas integrantes de bem pertencente a consumidor final contribuinte e não contribuinte – Nota Fiscal: o envio ou a remessa em retorno de peça danificada e sem valor econômico, a ser substituída em razão de garantia, por cliente que adquiriu o equipamento (do qual a peça faz parte), não está sujeita à incidência do ICMS. Contudo, em respeito ao art. 5º, §1º e § 2º, da Portaria CAT 56/2021, a remessa deve ser amparada por emissão de Nota Fiscal. O fornecimento de parte e/ou peça nova enviada em substituição à defeituosa configura nova operação de circulação de mercadoria (distinta da operação referente à venda do bem em sua integralidade), tributável por ICMS e sujeita à emissão de documento fiscal (RC 34307/2026).
ICMS – Venda de mercadorias no formato de “kits” – Documento Fiscal: a composição de um “kit”, reunindo vários produtos separados, não constitui mercadoria autônoma para fins de tributação. O fato de serem comercializadas em conjunto (na forma de “kit”) não implica alteração do tratamento tributário aplicável a cada uma das mercadorias. Quando da comercialização desses “kits”, além dos demais requisitos exigidos pela legislação para emissão da NF-e, deverão ser indicados nos campos destinados ao detalhamento de produtos e serviços todos os dados das mercadorias que os compõem, para a perfeita identificação de cada uma delas (RC 40036/2026).
Municipal
SOLUÇÃO DE CONSULTA SF/DEJUG Nº 18: Agenciamento, corretagem ou intermediação de direitos de propriedade artística. Receitas decorrentes da prospecção, negociação e intermediação de autorizações para sincronização de fonogramas. Incidência de ISS sobre a remuneração da intermediária, na medida em que a consulente não figura como titular originária dos direitos sobre os fonogramas objeto das negociações, mas como agente encarregada da prospecção comercial, negociação e intermediação de sua utilização econômica perante terceiros interessados. Sua remuneração corresponde a percentual dos negócios realizados, caracterizando contraprestação pelos serviços prestados aos titulares dos direitos.
SOLUÇÃO DE CONSULTA SF/DEJUG Nº 19: Serviços advocatícios. Sociedade individual de advocacia. Parceria profissional entre advogados e sociedades de advocacia. Art. 15, § 9º, da Lei Federal nº 8.906, de 1994. Valores pertencentes a terceiros e repassados a advogados parceiros não integram a base de cálculo do ISS, desde que comprovada a natureza de receita própria dos parceiros mediante documentação contratual, fiscal, contábil e financeira idônea. O fato de a consulente emitir NFS-e ao cliente pelo valor global dos honorários não impede, por si só, o reconhecimento de que parte desses valores pertence a terceiros participantes da parceria profissional, desde que essa circunstância esteja adequadamente demonstrada por contratos, documentos fiscais, registros contábeis e comprovantes financeiros idôneos.
SOLUÇÃO DE CONSULTA SF/DEJUG Nº 23: ISS. Locação de bens próprios. Emissão de Nota Fiscal de Serviços Eletrônica (NFS-e) no emissor próprio do Município de São Paulo. A locação de bens próprios, desacompanhada da prestação de serviços, não configura prestação de serviços sujeita à incidência do ISS. Em consequência, não está sujeita à emissão da NFS-e no emissor próprio do Município de São Paulo relativamente às receitas decorrentes dessa atividade. Por outro lado, para fins do IBS, existe previsão de emissão de NFS-e no Ambiente Nacional, que, por sua vez, será disciplinada pela Secretaria-Executiva do Comitê Gestor da Nota Fiscal de Serviço Eletrônica de Padrão Nacional, não competindo à Secretaria Municipal da Fazenda do Município de São Paulo orientar sobre sua regulamentação ou operacionalização. Quanto à necessidade de alteração cadastral perante o CCM, esse ponto encontra-se vinculado a possíveis efeitos futuros decorrentes da implementação da Reforma Tributária, matéria ainda dependente de regulamentações e definições pelos órgãos competentes.
Este boletim tem caráter meramente informativo e não deve ser considerado para obter aconselhamento jurídico sobre quaisquer dos temas aqui tratados. Para mais informações, contate os líderes do Time Tributário. CGM Advogados. Todos os direitos reservados.