
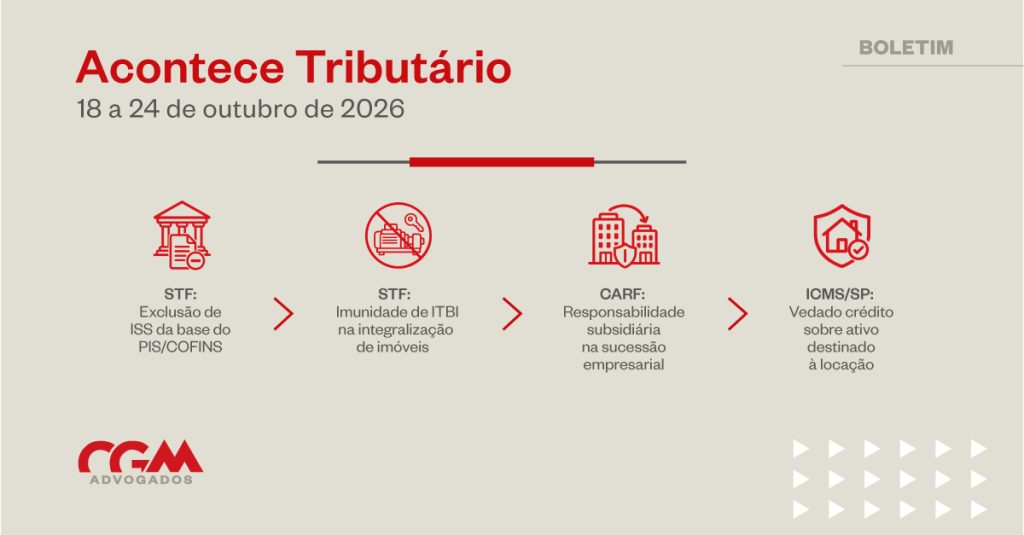
Acontece Tributário
Federal
MEI – Lei complementar, remissão de débitos previdenciários e documentos fiscais
Em 21/10, foi publicada a Lei Complementar nº 238/2026, que altera a Lei Complementar nº 123/2006, ampliando o limite de faturamento do Microempreendedor Individual (MEI) para R$110 mil em 2027 e R$140 mil a partir de 2028, além de permitir a contratação de até dois empregados.
A norma também prevê a remissão integral de determinados créditos federais relacionados à contribuição previdenciária mensal do MEI, incluindo encargos vinculados, observados os requisitos legais. Adicionalmente, modifica regras relativas à participação de microempresas, empresas de pequeno porte e MEIs em licitações públicas.
A lei entrou em vigor na data de sua publicação, com produção de efeitos conforme os prazos específicos estabelecidos em seus dispositivos.
Em 22/10, foi publicada a Resolução CGSN nº 195, autorizando que o MEI utilize a Declaração Anual Simplificada como documento fiscal relativo às vendas de mercadorias e às prestações de serviços realizadas para consumidor final pessoa física não inscrita no CNPJ, dispensada a emissão de documento fiscal a cada fornecimento.
Judicial
STF decide pela exclusão do ISS da base de cálculo do PIS e da COFINS
Em 23/10, foi publicada a ata de julgamento do Recurso Extraordinário nº 592.616 (Tema 118 da repercussão geral), no qual o STF decidiu, por maioria, pela exclusão do ISS da base de cálculo do PIS e da COFINS.
A Corte fixou a tese de que o valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à COFINS, pelo fato de o ISS qualificar-se como simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte. O Tribunal, contudo, não conheceu do pedido de compensação tributária, por entender que a matéria possui natureza infraconstitucional.
A decisão ainda poderá ter seus efeitos temporais discutidos, havendo possibilidade de modulação. O acórdão de julgamento ainda não foi publicado.
STF reconhece imunidade do ITBI na integralização de imóveis ao capital social independentemente da atividade exercida pela empresa
Em 22/10, foi publicada a ata de julgamento do Recurso Extraordinário nº 1.495.108 (Tema 1.348 da repercussão geral), no qual o STF reconheceu, por maioria, que a imunidade do ITBI na integralização de bens ou direitos ao capital social é aplicável independentemente da atividade preponderante da empresa, inclusive quando imobiliária.
A tese fixada estabelece que a imunidade é incondicionada quanto à atividade econômica da pessoa jurídica, ressalvadas as hipóteses de simulação ou fraude à lei. O benefício permanece limitado ao valor do capital social integralizado, conforme entendimento firmado no Tema 796 da repercussão geral. O acórdão de julgamento ainda não foi publicado.
Confira mais informações sobre o tema no informativo publicado pelo CGM.
STF afasta o Funrural do produtor rural pessoa física antes de 2018
Em 22/10 foi publicada a ata de julgamento da ADI 4.395, em que o STF declarou constitucional a contribuição do produtor rural pessoa física, prevista no art. 12, incisos V e VII, da Lei nº 8.212/1991 e, por outro lado, reconheceu a inconstitucionalidade formal da contribuição do empregador rural pessoa física incidente sobre a receita bruta da comercialização da produção, prevista no art. 25 da Lei nº 8.212/1991, quanto ao período anterior a 1º de janeiro de 2018, bem como a inconstitucionalidade da sub-rogação prevista no art. 30, inciso IV, da mesma lei, no mesmo recorte temporal.
O STF não modulou os efeitos da decisão nessa assentada, deixando a análise para momento posterior. O acórdão de julgamento ainda não foi publicado.
Confira mais informações sobre o tema no informativo publicado pelo CGM.
STJ fixa tese sobre vedação ao creditamento de PIS e COFINS sobre o ICMS na aquisição de mercadorias
Em 20/10, foi publicado o acórdão do REsp nº 2150894/SC (Tema 1.364 dos recursos repetitivos), no qual a Primeira Seção do STJ fixou a tese de que é vedada a apuração de créditos da contribuição ao PIS e da COFINS, no regime não cumulativo, sobre o valor do ICMS que tenha incidido sobre a operação de aquisição.
O Tribunal entendeu que a vedação é válida e compatível com a sistemática da não cumulatividade, considerando que o ICMS não integra a base de cálculo dessas contribuições, conforme decidido pelo Supremo Tribunal Federal no Tema 69 da repercussão geral.
O STJ fundamentou o entendimento na autonomia do legislador ordinário para estabelecer os critérios de creditamento dessas contribuições, conforme orientação do STF no Tema 756 da repercussão geral. A Corte também considerou que a vedação é coerente com o Tema 69 do STF, que excluiu o ICMS da base de cálculo do PIS e da COFINS, além de precedentes que afastam o direito irrestrito ao creditamento, como os Temas 1.093 e 1.231 do STJ.
Soluções de Consulta COSIT da Receita Federal do Brasil
IRPJ – Área da Sudene – Adicional de 10%: o adicional do Imposto de Renda não integra a base de cálculo do incentivo fiscal de reinvestimento correspondente a 30% do imposto devido pelos empreendimentos localizados na área de atuação da Sudene, apurado com base no Lucro da Exploração (SC nº 193/2026).
CARF
PIS e COFINS – Sucessão empresarial – Continuidade da atividade por período superior a seis meses – Responsabilidade subsidiária: comprovada a continuidade da atividade pelo alienante por período superior a seis meses após o início da transferência operacional, afasta-se a incidência do art. 133, inciso I, do CTN, sendo aplicável o inciso II do referido dispositivo, no qual o adquirente responde apenas subsidiariamente. O enquadramento inadequado da hipótese legal implica erro na identificação do sujeito passivo, ensejando a nulidade do lançamento (Acórdão nº 3302-015.442).
IRPJ e CSLL – Ágio – Empresa veículo – Não caracterização: a amortização fiscal do ágio fundado em rentabilidade futura exige aquisição onerosa de participação societária, laudo que fundamente o sobrepreço e confusão patrimonial entre investidora e investida por evento societário. A lei não distingue entre investidora formal e real investidora, como também não condiciona o direito à origem dos recursos empregados na aquisição. Sociedade preexistente, dotada de substância econômica e já sócia da investida, que adquire de terceiro independente a participação remanescente mediante pagamento efetivo, é a legítima adquirente, ainda que a fonte de recurso decorra de aporte de capital de sua controladora. Não se qualifica como empresa veículo a pessoa jurídica constituída décadas antes da operação, dotada de patrimônio, com participações relevantes em outras sociedades, além de já detentora da metade do capital social da investida. Substância foi reconhecida pela própria decisão recorrida. Autorizada por lei a incorporação em qualquer direção entre investidora e investida (art. 8º da Lei nº 9.532/97), a existência de estrutura alternativa apta a produzir resultado econômico equivalente não constitui, por si só, prova de artificialidade nem autoriza exigir propósito negocial autônomo para a escolha da adquirente (Acórdão nº 1302-008.069).
Estadual
ICMS/DF – Sistema Especial de Controle, Fiscalização e Arrecadação do imposto
Em 19/10, foi publicada a Instrução Normativa SUREC nº 14, implementando o Sistema Especial de Controle, Fiscalização e Arrecadação (SECAF), voltado à autorregularização dos contribuintes e à conformidade tributária.
ICMS/SC – Condições de Tratamento Tributário Diferenciado para Indústria automobilística
Em 19/10, foi publicado o Decreto nº 1.763, condicionando a concessão dos tratamentos tributários diferenciados voltados à indústria automobilística ao investimento mínimo de R$ 100 milhões no Estado em até 3 anos, contado da data do deferimento da concessão do tratamento tributário.
Respostas a Consultas da SEFAZ/SP
ICMS – Crédito – Bens do ativo imobilizado utilizados na atividade de locação – Aquisição interestadual – Diferencial de alíquotas (DIFAL): salvo disposição em contrário, para que haja o direito de crédito do ICMS, deve haver uma posterior operação ou prestação de serviço no campo de incidência do imposto e essa operação ou prestação deve ser tributada, o que não ocorre com relação a mercadorias/bens destinados à locação. A vedação ao crédito na aquisição de bens do ativo imobilizado destinados à locação abrange tanto o imposto relativo à operação interestadual quanto o valor recolhido a título de DIFAL (RC 33920/2026).
Este boletim tem caráter meramente informativo e não deve ser considerado para obter aconselhamento jurídico sobre quaisquer dos temas aqui tratados. Para mais informações, contate os líderes do Time Tributário. CGM Advogados. Todos os direitos reservados.