
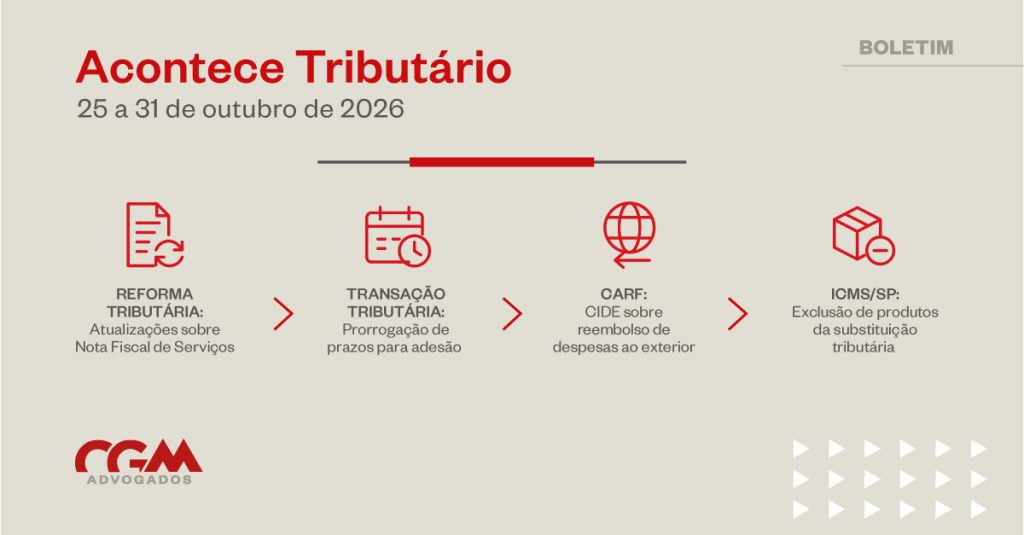
Acontece Tributário
Federal
Reforma Tributária – Códigos de correlação de serviços e Notas Técnicas
Em 26/10, foi disponibilizada no Portal da Nota Fiscal de Serviço Eletrônica (NFS-e) uma atualização da correlação entre os códigos da lista de serviços anexa à Lei Complementar nº 116/2003, da Nomenclatura Brasileira de Serviços (NBS), da Classificação Tributária (cClassTrib) e do Indicador de Operação (indOp), incluindo um código específico voltado à locação de bens imóveis (020102).
Em 30/10, foi publicado o Ato Técnico Conjunto RFB/SUFIS/CGIBS/DIRETORIA-EXECUTIVA nº 10, trazendo a listagem mais recente da documentação técnica aplicável a diversos tipos de documentos fiscais eletrônicos (NF-e, NFC-e, CT-e, CT-OS, NFCom, BP-e, NF3e, NFAg, NFGas e NF-e ABI), contendo especificações relacionadas à CBS e ao IBS.
Receita Federal prorroga prazo para adesão às transações tributárias dos Editais nº 9/2026 e nº 10/2026
Em 29/10, foi publicada a Portaria RFB nº 742/2026, que prorrogou o prazo para adesão às modalidades de transação tributária de créditos em contencioso administrativo fiscal previstas nos Editais de Transação RFB nº 9/2026 e nº 10/2026.
O Edital nº 9 é destinado às pessoas físicas e jurídicas que possuam débitos em contencioso administrativo fiscal sob gestão da Receita Federal de até R$ 50 milhões por contencioso administrativo.
O Edital nº 10 é voltado para débitos em contencioso administrativo ou pendentes de impugnação cujo valor não ultrapasse 60 salários-mínimos por processo administrativo.
Com a alteração, os contribuintes interessados terão até 30 de dezembro de 2026 para formalizar a adesão às negociações. O prazo se encerra às 23h59, horário de Brasília, para o Edital nº 9/2026, e às 20h59 para o Edital nº 10/2026.
A prorrogação limita-se aos prazos de adesão, permanecendo inalteradas as demais condições estabelecidas nos editais originais.
Soluções de Consulta COSIT
PIS/COFINS – Regime não cumulativo – Créditos de ICMS: no regime não cumulativo do PIS e da COFINS, é admitida a manutenção do ICMS na base de cálculo dos créditos relativos a aquisições realizadas até 30 de abril de 2023, desde que os gastos tenham sido incorridos de acordo com a legislação então aplicável e observado o prazo prescricional. Para aquisições realizadas a partir de 1º de maio de 2023, o ICMS deve ser excluído da base de cálculo dos créditos. O mesmo tratamento se aplica ao ICMS-Difal, ressalvadas as hipóteses em que o diferencial de alíquotas seja recolhido ao Estado de destino pela própria adquirente, caso em que o valor não gera créditos de PIS e COFINS, inclusive para aquisições anteriores a 1º de maio de 2023 (SC nº 205/2026).
IRPJ – Dedução de royalties – Participação societária: a vedação à dedução de royalties pagos a sócios alcançava apenas os pagamentos efetuados a quem detivesse participação societária na própria pessoa jurídica remetente, não se aplicando a pagamentos realizados a outra pessoa jurídica que apenas possuísse sócios pessoas físicas em comum. A partir de 1º de janeiro de 2024, deixou de existir vedação legal específica à dedução de royalties pagos a sócios ou a partes relacionadas domiciliadas no país. A dedutibilidade desses valores, contudo, permanece condicionada à comprovação da necessidade, usualidade e normalidade da despesa, bem como à inexistência de distribuição disfarçada de lucros, especialmente quando os pagamentos a pessoas ligadas excederem o valor de mercado, ressalvada a comprovação de que a operação foi realizada em condições regulares de mercado (SC nº 208/2026).
CARF
Contribuições previdenciárias – Contratação de contribuintes individuais – Caracterização de vínculo empregatício – Ajuda de custo: é lícita a contratação de pessoa física para a prestação de serviços. Entretanto, constatado que o segurado contratado como contribuinte individual presta os serviços em caráter não eventual e sob subordinação, inclusive com obrigação de comparecer nos dias e horários determinados pela contratante, a fiscalização tributária deve desconsiderar o vínculo pactuado e efetuar o enquadramento como segurado empregado, por força do princípio da primazia da realidade. O pagamento de valores proporcionais ao número de horas efetivamente trabalhadas não se coaduna com a natureza indenizatória da ajuda de custo, de modo que, evidenciado o desvio de finalidade, a verba paga habitualmente ao trabalhador ganha natureza salarial (Acórdão nº 2102-004.554).
CIDE – Remessas ao exterior – Base de cálculo – Inclusão do IRRF, ISS e reembolso de despesas: o Imposto de Renda Retido na Fonte (IRRF) incidente sobre valores pagos, creditados, entregues, empregados ou remetidos a residentes ou domiciliados no exterior integra a base de cálculo da CIDE, ainda que a fonte pagadora assuma o ônus financeiro do imposto. O ISS devido pelo beneficiário das remessas, cujo ônus é suportado pela pessoa jurídica brasileira, também compõe a base de cálculo da contribuição, por integrar o valor da remuneração paga. A CIDE incide, ainda, sobre a integralidade dos valores remetidos ao exterior relativos à prestação de serviços técnicos e de assistência administrativa contratados, incluindo os reembolsos de despesas. (Acórdão nº 3102-003.945).
Estadual
ICMS/SP – Exclusão de produtos do ICMS-ST
Em 29/10, foi publicada a Portaria SER nº 52, trazendo uma nova lista de produtos excluídos do regime de substituição tributária do ICMS a partir de 1º/2/2027, incluindo produtos alimentícios, materiais de construção e produtos eletrônicos, eletroeletrônicos e eletrodomésticos, ressalvando ainda os procedimentos para levantamento das mercadorias existentes em estoque e o aproveitamento de créditos e/ou ressarcimentos do ICMS.
Respostas a Consultas da SEFAZ/SP
ICMS – Obrigações Acessórias – Industrialização por conta de terceiro – Nota Fiscal eletrônica de retorno emitida pelo industrializador – Materiais de propriedade do industrializador empregados no processo industrial como insumo: na saída do produto acabado em retorno ao estabelecimento autor da encomenda, deverá ser emitida uma única Nota Fiscal na forma prevista no art. 404 do RICMS/2000. Além do próprio serviço prestado, todos os insumos de propriedade do industrializador empregados no processo industrial fazem parte do valor acrescido a ser cobrado do autor da encomenda e devem ser discriminados, na Nota Fiscal emitida pelo industrializador, separadamente da mão de obra, em linhas individualizadas, nos termos do art. 404 do RICMS/2000 (RC 40006/2026).
Este boletim tem caráter meramente informativo e não deve ser considerado para obter aconselhamento jurídico sobre quaisquer dos temas aqui tratados. Para mais informações, contate os líderes do Time Tributário. CGM Advogados. Todos os direitos reservados.